Consolidación de Software

Consolidación del mercado de software empresarial: por qué las empresas medianas se convierten en activos estratégicos

El mercado global de software empresarial atraviesa una etapa de consolidación acelerada.

Fondos de inversión, grandes grupos tecnológicos y compañías especializadas intensifican adquisiciones orientadas a capturar cartera, propiedad intelectual, posicionamiento sectorial y capacidad comercial.

La dinámica afecta especialmente a empresas medianas de software B2B, SaaS y servicios tecnológicos con trayectoria técnica consolidada y estructuras comerciales todavía inmaduras.

El fenómeno responde a un cambio profundo en las prioridades del sector. El mercado comenzó a valorar previsibilidad, rentabilidad y especialización con mayor intensidad que el crecimiento desordenado impulsado exclusivamente por expansión de usuarios o inversión de capital.

Rentabilidad y recurrencia ganan peso estratégico

Durante más de una década, gran parte del ecosistema tecnológico operó bajo modelos orientados a crecimiento acelerado, expansión geográfica y captura rápida de mercado.

El escenario financiero global introdujo nuevas prioridades.

El aumento del costo del capital, la presión sobre márgenes y la mayor selectividad de inversión fortalecieron criterios vinculados con:

  • Recurrencia de ingresos.
  • Estabilidad contractual.
  • Calidad del pipeline.
  • Eficiencia comercial.
  • Concentración de clientes.
  • Capacidad de expansión rentable.

Las compañías con ingresos recurrentes, nichos sectoriales claros y estructuras operativas eficientes comenzaron a captar mayor interés de compradores estratégicos e inversores.

El software empresarial se consolida como infraestructura crítica para múltiples industrias. Esa condición fortalece procesos de adquisición orientados a integrar soluciones, ampliar ecosistemas y asegurar posicionamiento competitivo.

Empresas medianas concentran oportunidades de adquisición

La consolidación encuentra un terreno particularmente fértil en compañías medianas especializadas.

Muchas empresas desarrollaron productos sólidos, equipos técnicos experimentados y conocimiento profundo de determinados sectores. Al mismo tiempo, presentan limitaciones vinculadas con escala comercial, posicionamiento internacional o capacidad de expansión regional.

Ese perfil genera oportunidades estratégicas para actores con mayor capacidad financiera y estructura comercial consolidada.

Las adquisiciones permiten acelerar:

  • Expansión de cartera.
  • Acceso a segmentos específicos.
  • Integración tecnológica.
  • Especialización sectorial.
  • Cobertura regional.
  • Capacidad consultiva.

En sectores como logística, salud, retail, energía y agroindustria, las soluciones verticales adquieren creciente relevancia dentro de las estrategias corporativas.

La especialización comienza a funcionar como un multiplicador de valor.

La consolidación modifica la competencia tecnológica

La concentración del mercado produce cambios estructurales sobre la dinámica competitiva.

Las compañías más grandes fortalecen capacidad de inversión, amplían ecosistemas de productos y mejoran integración de servicios. Las empresas medianas enfrentan un entorno de mayor presión comercial y necesidad de diferenciación estratégica.

La competencia se desplaza progresivamente desde funcionalidades aisladas hacia modelos integrales de solución.

Los clientes corporativos priorizan proveedores capaces de ofrecer:

  • Continuidad operativa.
  • Integración tecnológica.
  • Estabilidad financiera.
  • Soporte escalable.
  • Visión sectorial.
  • Capacidad de acompañamiento de largo plazo.

El posicionamiento técnico continúa siendo relevante, aunque la capacidad comercial y estratégica gana influencia sobre las decisiones de compra.

El valor del software se desplaza hacia el conocimiento sectorial

Uno de los cambios más relevantes del mercado aparece en la valorización del conocimiento específico de industria.

Las compañías tecnológicas con comprensión operativa de determinados sectores desarrollan ventajas competitivas más difíciles de replicar.

Las soluciones diseñadas para logística, manufactura, salud o agroindustria incorporan procesos, indicadores y necesidades particulares que fortalecen barreras de entrada.

El mercado premia empresas capaces de combinar:

  • Desarrollo tecnológico.
  • Lectura económica del cliente.
  • Comprensión operativa.
  • Capacidad consultiva.
  • Conocimiento regulatorio.
  • Adaptación sectorial.

La verticalización mejora eficiencia comercial y fortalece la construcción de autoridad dentro del mercado.

América Latina acelera procesos de concentración

La región atraviesa una etapa de transformación relevante dentro del ecosistema tecnológico.

El crecimiento de digitalización empresarial, automatización e inteligencia artificial aplicada amplía oportunidades de expansión. Al mismo tiempo, aumenta la competencia por escala, posicionamiento y capacidad de financiamiento.

Fondos regionales e internacionales observan oportunidades sobre empresas con:

  • Cartera corporativa consolidada.
  • Ingresos recurrentes.
  • Especialización sectorial.
  • Baja penetración internacional.
  • Estructura comercial en desarrollo.

En muchos casos, la principal limitación para escalar aparece en la organización comercial y estratégica más que en la capacidad técnica.

La consolidación del mercado también impulsa alianzas, fusiones y acuerdos de integración entre compañías medianas que buscan ganar volumen y capacidad competitiva.

La estructura comercial se convierte en un factor de valuación

La dinámica actual modifica la forma en que se evalúa el valor de una empresa tecnológica.

La calidad del pipeline, la previsibilidad comercial y la estabilidad de ingresos adquieren peso estratégico dentro de procesos de inversión y adquisición.

Las compañías capaces de demostrar:

  • Generación consistente de oportunidades.
  • Segmentación comercial clara.
  • Baja dependencia de clientes puntuales.
  • Posicionamiento definido.
  • Recurrencia contractual.
  • Expansión rentable.

Fortalecen su capacidad de negociación y crecimiento.

El mercado tecnológico entra en una etapa donde la estructura comercial comienza a impactar directamente sobre la valuación empresarial.

La capacidad de ordenar expansión, construir previsibilidad y desarrollar posicionamiento sectorial gana relevancia dentro de la competitividad tecnológica global.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


IA y energia

La inteligencia artificial impulsa una nueva carrera global por la energía

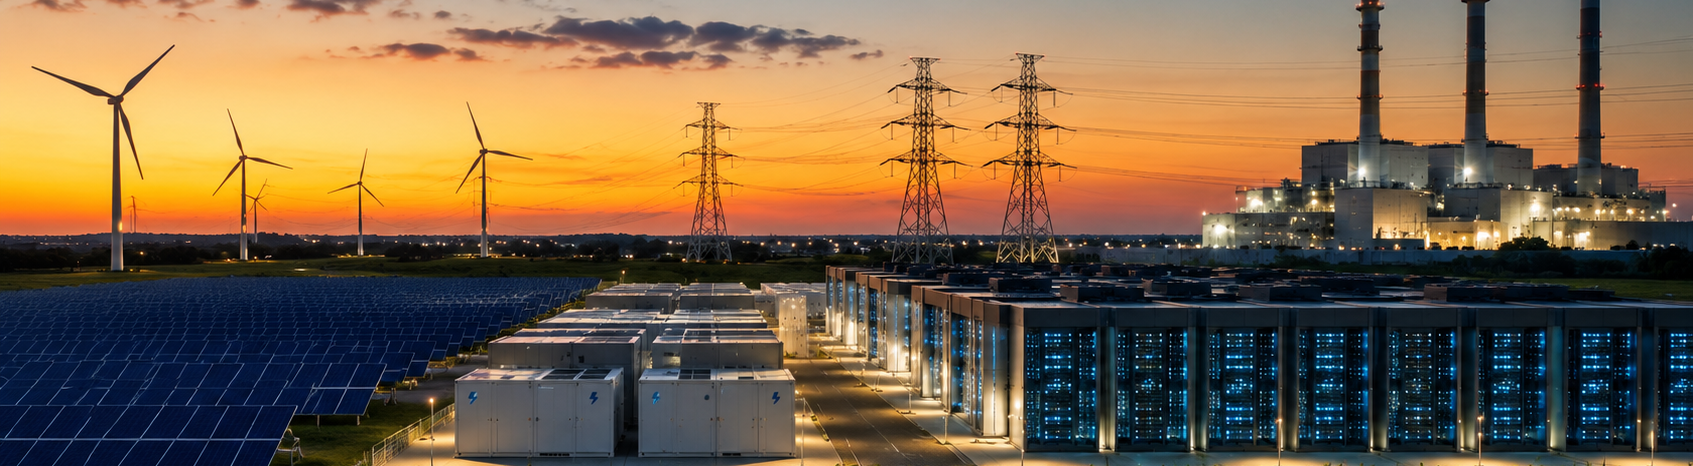
El crecimiento de la inteligencia artificial está generando una transformación profunda en los mercados energéticos.

La expansión de centros de datos, infraestructura digital y sistemas de procesamiento intensivo está elevando la demanda eléctrica mundial y acelerando inversiones en generación, redes y almacenamiento.

Los centros de datos se convierten en nuevos grandes consumidores de energía

La inteligencia artificial generativa ingresó en una etapa de adopción acelerada. Empresas tecnológicas, gobiernos y organizaciones de múltiples industrias están incorporando modelos de IA para automatizar procesos, desarrollar productos y aumentar productividad.

Detrás de esa transformación aparece una variable que comienza a ganar protagonismo en la agenda energética global: el consumo eléctrico.

Los modelos avanzados de inteligencia artificial requieren enormes capacidades de procesamiento. Cada nueva generación de centros de datos demanda más potencia informática, mayor refrigeración y disponibilidad permanente de energía.

Según proyecciones de la Agencia Internacional de Energía (IEA), los centros de datos serán uno de los principales motores del crecimiento de la demanda eléctrica durante la próxima década.

La energía se consolida como un factor estratégico para sostener la expansión digital.

La infraestructura energética entra en una nueva etapa de inversión

La discusión energética global incorpora una nueva prioridad: garantizar capacidad suficiente para abastecer la creciente demanda asociada a la economía digital.

Empresas tecnológicas líderes están firmando acuerdos de suministro energético de largo plazo para asegurar estabilidad operativa y previsibilidad de costos.

Al mismo tiempo, compañías eléctricas, operadores de redes y fondos de inversión están acelerando proyectos vinculados a:

  • Generación renovable.
  • Almacenamiento energético.
  • Ampliación de redes de transmisión.
  • Modernización de sistemas de distribución.
  • Infraestructura de respaldo para centros de datos.

La disponibilidad energética comienza a influir en las decisiones de localización de nuevas inversiones tecnológicas.

Regiones con acceso a energía competitiva, capacidad de red y estabilidad regulatoria adquieren una ventaja creciente para atraer proyectos vinculados a inteligencia artificial.

La red eléctrica emerge como un activo estratégico

El crecimiento de la demanda eléctrica está desplazando parte del foco desde la generación hacia las redes.

En numerosos mercados desarrollados, los tiempos necesarios para conectar nuevos proyectos energéticos o tecnológicos generan desafíos para la expansión de capacidad.

La inversión en transmisión y distribución gana relevancia dentro de los planes energéticos nacionales.

Este fenómeno está impulsando oportunidades para:

  • Fabricantes de equipamiento eléctrico.
  • Desarrolladores de infraestructura.
  • Operadores de red.
  • Empresas especializadas en digitalización energética.
  • Proveedores de soluciones de almacenamiento.

La calidad y disponibilidad de infraestructura eléctrica se convierten en factores que impactan directamente sobre la competitividad económica.

Energía y tecnología consolidan una nueva relación estratégica

Históricamente, los sectores energético y tecnológico evolucionaron con dinámicas relativamente independientes.

La expansión de la inteligencia artificial está generando una convergencia cada vez más profunda entre ambos ecosistemas.

Las grandes tecnológicas participan activamente en proyectos energéticos, financian desarrollos renovables y exploran acuerdos directos con generadores para asegurar suministro de largo plazo.

La energía comienza a formar parte de la estrategia corporativa de empresas cuyo negocio principal está vinculado a software, datos e innovación digital.

Esta integración está modificando la dinámica competitiva de ambos sectores.

América Latina encuentra una oportunidad de posicionamiento

La región cuenta con atributos relevantes para participar en esta nueva etapa del mercado energético global.

La abundancia de recursos renovables, la disponibilidad de espacios para expansión de infraestructura y el crecimiento de inversiones en generación ofrecen condiciones favorables para atraer proyectos vinculados a economía digital e inteligencia artificial.

Países con marcos regulatorios estables, acceso a financiamiento y planificación energética de largo plazo pueden capturar una parte significativa de las inversiones que buscarán nuevas ubicaciones para centros de datos y operaciones tecnológicas.

La capacidad para articular políticas energéticas, infraestructura y desarrollo productivo tendrá influencia directa sobre la competitividad regional durante los próximos años.

La energía adquiere un papel central en la economía de la inteligencia artificial

La expansión de la inteligencia artificial está incorporando una nueva variable en la agenda empresarial global: la disponibilidad energética.

La capacidad de generar, transportar y gestionar electricidad será determinante para sostener el crecimiento de la infraestructura digital.

Empresas energéticas, desarrolladores tecnológicos, inversores y gobiernos están ingresando en una etapa donde energía, datos y capacidad computacional forman parte de una misma ecuación estratégica.

La evolución de esta tendencia tendrá impacto directo sobre inversión, competitividad y desarrollo económico en múltiples industrias.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Welness preventivo

El wellness preventivo impulsa una nueva etapa de crecimiento en salud y belleza

El negocio global de salud y belleza atraviesa una expansión vinculada al wellness, la salud preventiva y la longevidad.

La demanda de productos y experiencias orientadas al equilibrio físico, emocional y metabólico empieza a modificar el posicionamiento de marcas, la estructura comercial del sector y la lógica de construcción de valor.

El consumidor incorpora hábitos de bienestar como parte de su vida cotidiana. Esa dinámica acelera categorías asociadas a nutrición funcional, skincare científico, salud hormonal, sueño, manejo del estrés y cuidado integral.

La industria de belleza entra en una etapa donde la prevención gana centralidad económica.

El bienestar se consolida como uno de los mercados de mayor crecimiento global

Según estimaciones internacionales de Global Wellness Institute, el mercado wellness superó los US$6 billones y mantiene perspectivas de expansión sostenida durante los próximos años.

La demanda se concentra en:

  • Salud preventiva.
  • Nutrición personalizada.
  • Fitness.
  • Bienestar mental.
  • Longevidad.
  • Cuidado integral.

El consumidor empieza a valorar experiencias vinculadas a energía, descanso, salud emocional y rendimiento cotidiano. Esa transformación impacta directamente sobre empresas de cosmética, laboratorios, cadenas de retail, marcas de skincare y compañías de cuidado personal.

El wellness deja de funcionar como una categoría complementaria. Empieza a consolidarse como un eje transversal del negocio.

La ciencia aplicada gana peso en la construcción de marca

El crecimiento del wellness preventivo impulsa una demanda creciente de validación científica, trazabilidad e ingredientes funcionales.

Las empresas del sector incorporan:

  • Biomarcadores.
  • Microbioma.
  • Colágeno funcional.
  • Adaptógenos.
  • Nutricosmética.
  • Dermatología preventiva.
  • Análisis de hábitos de consumo y salud.

La legitimidad científica comienza a tener impacto comercial directo.

Las marcas con capacidad de demostrar eficacia logran:

  • Mayor fidelización.
  • Mejor posicionamiento premium.
  • Incremento del ticket promedio.
  • Mayor estabilidad de demanda.

La comunicación basada en evidencia gana relevancia frente a modelos tradicionales centrados únicamente en branding aspiracional.

El consumidor busca soluciones integrales y personalizadas

La fragmentación del consumo impulsa un nuevo perfil de cliente más informado y orientado a soluciones específicas.

El crecimiento de búsquedas relacionadas con:

  • Sueño.
  • Cortisol.
  • Inflamación.
  • Longevidad.
  • Bienestar hormonal.
  • Salud digestiva.
  • Energía física.

Genera nuevas oportunidades para empresas de salud y belleza.

La demanda empieza a desplazarse hacia modelos de personalización apoyados en tecnología y datos.

Aparecen nuevas dinámicas de mercado:

  • Rutinas adaptadas.
  • Suscripciones.
  • Diagnóstico digital.
  • Plataformas de seguimiento.
  • Ecosistemas integrados de bienestar.

La experiencia del consumidor empieza a extenderse mucho más allá del producto físico.

Las fronteras entre salud, belleza y tecnología se vuelven más difusas

El avance del wellness acelera la convergencia entre:

  • Healthtech.
  • Beautytech.
  • Inteligencia artificial.
  • Dispositivos de monitoreo.
  • Plataformas de datos.

Empresas globales comienzan a integrar:

  • Análisis dérmico.
  • Monitoreo biométrico.
  • Recomendaciones automatizadas.
  • Seguimiento de hábitos.
  • Experiencias omnicanal.

La capacidad de interpretar datos de comportamiento se transforma en una ventaja competitiva relevante.

El sector empieza a construir modelos de negocio con mayor recurrencia, previsibilidad y capacidad de monetización sostenida.

América Latina presenta un escenario de expansión acelerada

La región mantiene crecimiento sostenido en categorías asociadas a:

  • Skincare.
  • Wellness.
  • Nutrición funcional.
  • Suplementos.
  • Fitness.
  • Salud preventiva.

Brasil y México lideran gran parte del crecimiento regional, mientras Argentina muestra expansión en:

  • Dermocosmética.
  • Bienestar premium.
  • Cosmética funcional.
  • Experiencias de autocuidado.

El contexto económico impulsa consumidores más selectivos, aunque mantiene demanda sólida en categorías asociadas a bienestar personal y salud cotidiana.

Las marcas que logran combinar:

  • Credibilidad.
  • Experiencia.
  • Segmentación.
  • Especialización.
  • Comunidad.

Consiguen mayor resiliencia comercial.

La rentabilidad futura dependerá de la capacidad de construir ecosistemas de valor

La evolución del wellness modifica la estructura competitiva del sector.

Las empresas comienzan a competir en:

  • Experiencia.
  • Confianza.
  • Conocimiento del consumidor.
  • Personalización.
  • Capacidad de acompañamiento.

La construcción de ecosistemas integrados empieza a tener impacto sobre:

  • Recurrencia.
  • Lifetime value.
  • Estabilidad de ingresos.
  • Expansión de categorías.

El mercado avanza hacia modelos donde salud, belleza y bienestar funcionan como una única conversación económica.

La expansión futura del sector estará vinculada a empresas capaces de interpretar cambios culturales, hábitos de consumo y nuevas prioridades asociadas a calidad de vida.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Real Estate Tokenización

La digitalización del real estate acelera la adopción de IA, tokenización y gestión basada en datos

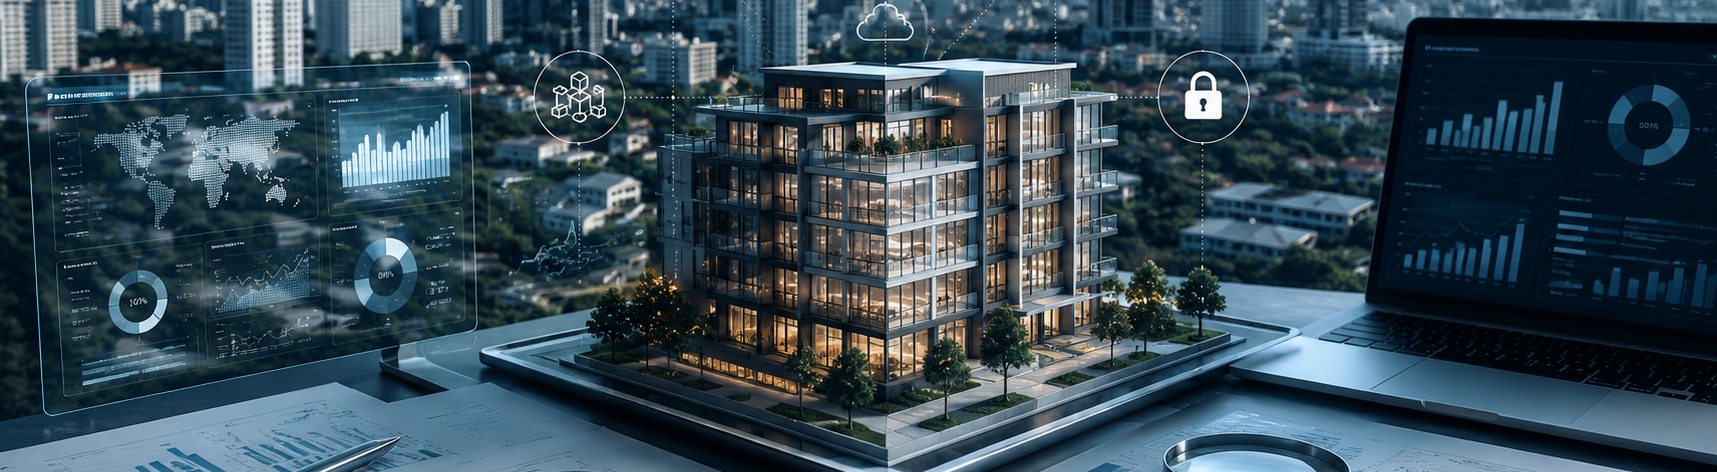
La transformación tecnológica del real estate atraviesa una nueva etapa de madurez.

El sector empieza a incorporar inteligencia artificial, automatización y análisis predictivo como herramientas centrales para mejorar eficiencia operativa, comercialización y toma de decisiones.

El crecimiento del ecosistema PropTech en América Latina impulsa inversiones en plataformas de gestión inteligente, modelos de inversión digital y herramientas de análisis de mercado. La evolución tecnológica modifica la lógica competitiva del sector y eleva la importancia de la capacidad analítica sobre los activos inmobiliarios.

Informes recientes de consultoras internacionales y organizaciones vinculadas al sector muestran una aceleración en la adopción de soluciones basadas en datos, especialmente en segmentos corporativos, logísticos, multifamily y comercial.

La inteligencia artificial gana espacio en valuación, pricing y análisis de demanda

La inteligencia artificial empieza a ocupar un rol cada vez más relevante en la estructura operativa del real estate. Empresas del sector utilizan modelos predictivos para analizar comportamiento de demanda, velocidad de absorción, evolución de precios y riesgos de vacancia.

La disponibilidad de datos de mercado, combinada con herramientas de machine learning, permite construir proyecciones comerciales más precisas y mejorar la segmentación de compradores e inversores.

El uso de IA también impacta en:

  • Automatización de procesos comerciales.
  • Generación de leads calificados.
  • Optimización de campañas.
  • Análisis de comportamiento del usuario.
  • Administración de activos.

La velocidad de respuesta comercial empieza a convertirse en una variable competitiva central para desarrolladores, brokers y operadores inmobiliarios.

El mercado también incorpora soluciones de pricing dinámico para ajustar valores de renta y comercialización según demanda, ubicación, temporalidad y rotación.

Esta lógica ya tiene fuerte presencia en hospitality y multifamily en Estados Unidos y Europa, y comienza a expandirse hacia mercados latinoamericanos con mayor profesionalización operativa.

La tokenización impulsa nuevos modelos de inversión inmobiliaria

La tokenización de activos inmobiliarios gana visibilidad como mecanismo para ampliar acceso a inversión y generar mayor liquidez sobre activos tradicionalmente ilíquidos.

El avance de blockchain y plataformas de inversión fraccionada habilita nuevos esquemas de participación sobre propiedades comerciales, renta residencial y desarrollos específicos.

El interés por estos modelos crece especialmente en:

  • Inversores jóvenes.
  • Perfiles digitales.
  • Mercados con restricciones de acceso al crédito.
  • Estructuras regionales de inversión diversificada.

La tokenización también empieza a ser observada por fondos e inversores institucionales como herramienta para ampliar base de capital y mejorar velocidad de colocación.

El desarrollo regulatorio todavía presenta diferencias importantes entre países. Sin embargo, el ecosistema financiero y tecnológico mantiene una tendencia de expansión sostenida.

La evolución del modelo dependerá de:

  • Seguridad jurídica.
  • Regulación financiera.
  • Trazabilidad de activos.
  • Transparencia operativa.
  • Confianza institucional.

El dato se convierte en un activo estratégico del negocio inmobiliario

La digitalización del sector aumenta el valor estratégico de los datos operativos y comerciales.

Empresas inmobiliarias comienzan a utilizar dashboards integrados para monitorear:

  • Comportamiento de demanda.
  • Conversión comercial.
  • Costos de adquisición.
  • Niveles de ocupación.
  • Rentabilidad por segmento.
  • Performance de activos.

La capacidad de interpretar información en tiempo real empieza a influir sobre decisiones de expansión, pricing, inversión y desarrollo de cartera.

Esta evolución también impacta sobre la relación entre comercial, marketing y operación. La integración de áreas gana relevancia en estructuras que buscan previsibilidad y crecimiento sostenido.

El mercado empieza a diferenciar entre operadores con capacidad analítica consolidada y estructuras con baja integración tecnológica.

Los activos inteligentes elevan la presión competitiva sobre desarrolladores y operadores

La incorporación de tecnología dentro de los activos inmobiliarios también avanza con rapidez.

Edificios corporativos, parques industriales y desarrollos premium incorporan:

  • Sensores IoT.
  • Sistemas inteligentes de consumo energético.
  • Monitoreo operativo.
  • Automatización de mantenimiento.
  • Plataformas de experiencia para usuarios e inquilinos.

La eficiencia energética y la capacidad de gestión inteligente empiezan a influir sobre valorización, costos operativos y atractivo para inversores institucionales.

Los criterios ESG también ganan peso en decisiones de financiamiento y evaluación de activos, especialmente en mercados internacionales.

La capacidad de construir activos tecnológicamente preparados se convierte en un factor de posicionamiento para desarrolladores y fondos.

América Latina acelera su ecosistema PropTech

El ecosistema PropTech latinoamericano mantiene un proceso de expansión impulsado por inversión tecnológica, crecimiento urbano y necesidad de profesionalización operativa.

Brasil y México concentran gran parte de la actividad regional, aunque también aparecen desarrollos relevantes en Argentina, Colombia y Chile.

La región presenta oportunidades vinculadas a:

  • Digitalización de procesos fragmentados.
  • Baja penetración tecnológica histórica.
  • Crecimiento del segmento multifamily.
  • Expansión logística.
  • Necesidad de mayor eficiencia comercial.

El avance tecnológico también modifica la dinámica competitiva entre actores tradicionales y nuevos operadores digitales.

Las empresas con mayor capacidad de adaptación tecnológica empiezan a capturar ventajas en:

  • Velocidad comercial.
  • Calidad de experiencia.
  • Eficiencia operativa.
  • Acceso a capital.
  • Construcción de demanda.

La estructura comercial empieza a depender de capacidad analítica y previsibilidad

La transformación digital del real estate cambia la lógica de gestión comercial del sector.

El crecimiento empieza a depender cada vez más de:

  • Calidad del dato.
  • Trazabilidad comercial.
  • Automatización de procesos.
  • Segmentación de cartera.
  • Integración tecnológica.
  • Capacidad predictiva.

La profesionalización operativa gana relevancia frente a mercados más competitivos y ciclos financieros más exigentes.

La capacidad de construir previsibilidad comercial se convierte en un diferencial estratégico para desarrolladores, operadores y fondos inmobiliarios.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.


Trazabilidad en agroindustria

La trazabilidad obligatoria y su impacto sobre la competitividad agroexportadora

La agroindustria global atraviesa una transformación estructural impulsada por nuevas exigencias regulatorias, presión ambiental y cambios en los criterios de compra internacionales.

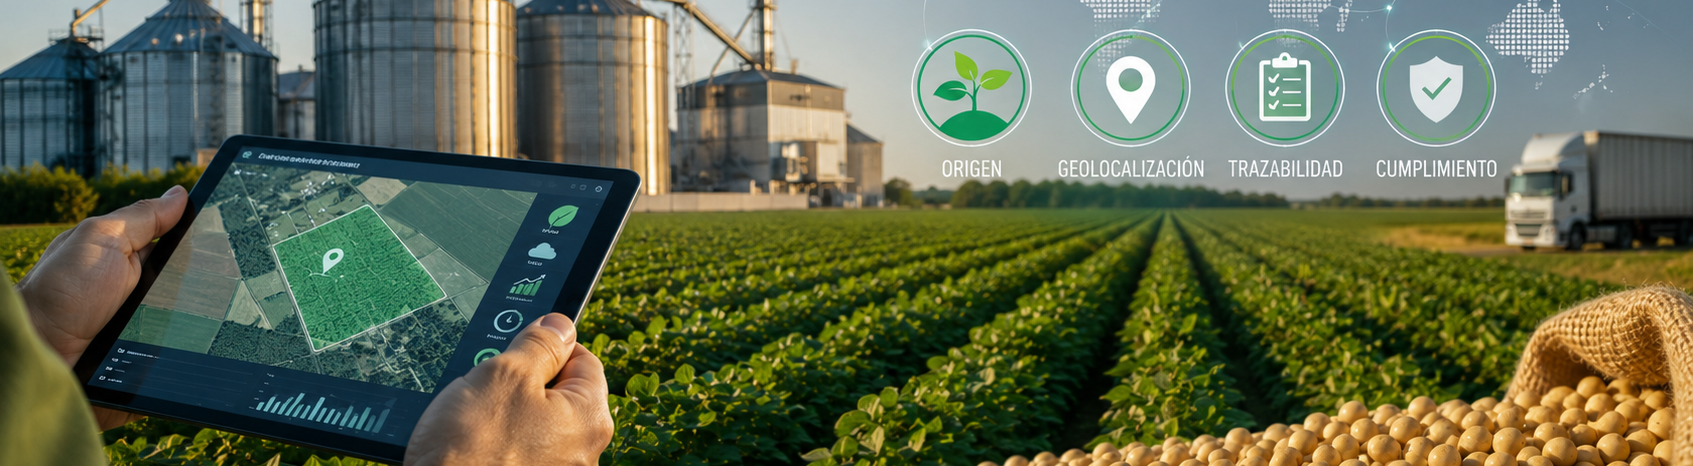
La trazabilidad dejó de ser un diferencial operativo y pasó a convertirse en una condición de acceso para múltiples mercados estratégicos.

Europa lidera gran parte de ese proceso. La implementación del Reglamento Europeo contra la Deforestación (EUDR) incorpora requisitos de validación de origen para productos agroindustriales vinculados a cadenas consideradas sensibles desde el punto de vista ambiental. Soja, carne bovina, café, cacao, madera y derivados forman parte del alcance regulatorio.

El cambio tiene impacto directo sobre América Latina.

La región concentra una parte significativa de las exportaciones globales de alimentos y commodities agrícolas. Brasil, Argentina, Paraguay, Uruguay, Colombia y otros mercados exportadores comienzan a enfrentar una presión creciente sobre capacidad de certificación, control documental y trazabilidad digital.

La competitividad agroexportadora empieza a depender de variables que históricamente ocupaban un rol secundario dentro de la estructura comercial.

La trazabilidad avanza hacia el centro de la estrategia exportadora

Durante años, gran parte de la competitividad agroindustrial regional estuvo asociada a productividad, escala y eficiencia logística.

El nuevo escenario agrega otra variable crítica: capacidad de demostrar origen, prácticas productivas y recorrido completo de la cadena.

Los compradores internacionales están incorporando requisitos más estrictos sobre:

  • Geolocalización de producción.
  • Monitoreo ambiental.
  • Validación documental.
  • Cumplimiento normativo.
  • Identificación de proveedores.
  • Transparencia operativa.

El impacto alcanza tanto a exportadores directos como a industrias vinculadas a procesamiento, distribución y comercialización internacional.

La trazabilidad comienza a funcionar como mecanismo de validación comercial y reducción de riesgo para compradores globales.

Europa acelera el cambio regulatorio global

El Reglamento Europeo contra la Deforestación se convirtió en uno de los principales catalizadores de transformación para la agroindustria exportadora.

La normativa exige demostrar que determinados productos no provienen de áreas deforestadas después de diciembre de 2020 y establece obligaciones de debida diligencia para operadores y comercializadores.

El efecto trasciende Europa.

Las regulaciones internacionales suelen expandir estándares sobre toda la cadena global de abastecimiento. Las empresas exportadoras empiezan a adaptar procesos incluso en mercados donde las exigencias regulatorias todavía no son obligatorias.

El fenómeno también influye sobre:

  • Financiamiento internacional.
  • Seguros comerciales.
  • Acceso a cadenas premium.
  • Acuerdos de abastecimiento.
  • Relaciones con grandes retailers.

La trazabilidad gana peso como variable reputacional y financiera.

La fragmentación productiva aumenta complejidad operativa

América Latina presenta una estructura agroindustrial heterogénea y altamente fragmentada en múltiples cadenas.

Ese escenario genera desafíos relevantes para implementar sistemas de trazabilidad integrados.

Las dificultades aparecen en distintos niveles:

  • Dispersión geográfica.
  • Baja digitalización.
  • Documentación manual.
  • Multiplicidad de intermediarios.
  • Diferencias tecnológicas entre productores.
  • Ausencia de integración de datos.

La dependencia de estructuras comerciales tradicionales también limita velocidad de adaptación.

En varios mercados regionales, parte importante de las operaciones agroindustriales continúa funcionando con baja capacidad de seguimiento digital integral.

La presión regulatoria acelera necesidad de inversión tecnológica y reorganización operativa.

La tecnología empieza a definir capacidad de acceso a mercados

Las herramientas digitales vinculadas a trazabilidad están avanzando rápidamente dentro del ecosistema agroindustrial.

Empresas exportadoras y operadores globales incorporan:

  • Blockchain.
  • Monitoreo satelital.
  • Plataformas de certificación.
  • Inteligencia artificial aplicada a validación documental.
  • Sensores IoT.
  • Integración de datos productivos.
  • Sistemas ERP especializados.

El objetivo está centrado en capacidad de auditoría, control y validación continua.

La tecnología deja de funcionar únicamente como herramienta de eficiencia y pasa a integrarse en la estructura de competitividad exportadora.

Las compañías con mayor nivel de integración digital encuentran ventajas en:

  • Velocidad de respuesta regulatoria.
  • Acceso comercial.
  • Previsibilidad operativa.
  • Reducción de riesgo reputacional.
  • Capacidad de negociación internacional.

Los intermediarios pierden capacidad de captura de valor

La trazabilidad obligatoria también modifica la lógica de intermediación dentro de la agroindustria.

Los compradores internacionales priorizan relaciones con actores que puedan garantizar información confiable, documentación validada y visibilidad sobre origen productivo.

Ese cambio fortalece a empresas con mayor integración de cadena y estructuras comerciales más profesionalizadas.

Las organizaciones que dependen exclusivamente de intermediarios enfrentan mayor vulnerabilidad frente a nuevas exigencias regulatorias y comerciales.

El acceso a mercados premium empieza a concentrarse en empresas con capacidad de control integral sobre abastecimiento y cumplimiento.

La calidad de información pasa a formar parte del valor agregado exportador.

El costo de adaptación impacta sobre márgenes

La implementación de sistemas de trazabilidad implica inversiones relevantes en:

  • Tecnología.
  • Certificaciones.
  • Capacitación.
  • Digitalización documental.
  • Monitoreo.
  • Auditorías.
  • Integración de sistemas.

Ese proceso genera presión sobre costos operativos, especialmente para productores medianos y empresas con menor escala.

La rentabilidad agroindustrial empieza a depender de la capacidad de absorber costos regulatorios sin deteriorar competitividad comercial.

El desafío estratégico aparece en cómo transformar cumplimiento en ventaja competitiva.

Las empresas con estructuras más ordenadas, integración tecnológica y visión de largo plazo logran mayor capacidad de adaptación frente al nuevo escenario.

América Latina enfrenta una oportunidad de posicionamiento estratégico

La región mantiene ventajas estructurales relevantes en producción agroindustrial.

Disponibilidad de recursos naturales, capacidad exportadora y escala productiva continúan posicionando a América Latina como actor central en abastecimiento global de alimentos.

El escenario regulatorio abre una nueva etapa donde competitividad también estará asociada a transparencia, validación y capacidad tecnológica.

Las empresas que logren integrar trazabilidad, estructura comercial y posicionamiento internacional podrán fortalecer acceso a mercados de mayor valor agregado.

La transformación regulatoria global acelera la profesionalización de la agroindustria exportadora.

La estructura comercial gana relevancia estratégica

La trazabilidad obligatoria también modifica la dinámica comercial del sector.

Las áreas comerciales comienzan a necesitar:

  • Integración con operación.
  • Validación documental.
  • Capacidad analítica.
  • Segmentación de mercados.
  • Gestión de certificaciones.
  • Lectura regulatoria internacional.

La competitividad exportadora depende cada vez más de coordinación entre producción, tecnología y estrategia comercial.

La agroindustria entra en una etapa donde la capacidad de demostrar valor tendrá impacto directo sobre ingresos, posicionamiento y previsibilidad exportadora.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.


Ciberseguridad y tecnologia

La ciberseguridad se convierte en eje estructural del negocio digital

La expansión de inteligencia artificial, automatización y plataformas conectadas está modificando la estructura de riesgo de las empresas tecnológicas y de todos los sectores productivos digitalizados.

La ciberseguridad comenzó a ocupar un lugar central dentro de las decisiones estratégicas vinculadas a continuidad operativa, reputación corporativa y previsibilidad financiera.

El mercado global atraviesa una etapa donde la digitalización avanza sobre operaciones críticas, infraestructura industrial, gestión comercial y cadenas de suministro. Ese proceso amplía la superficie de exposición frente a ataques informáticos, robo de datos, interrupciones operativas y vulnerabilidades sistémicas.

La evolución del negocio digital está impulsando un cambio de criterio en directorios y equipos ejecutivos: la seguridad informática pasó de ser una función técnica a convertirse en una variable estructural del negocio.

La automatización amplía el riesgo operativo empresarial

La incorporación acelerada de inteligencia artificial y automatización generó una expansión masiva de dispositivos, plataformas y procesos conectados. Esa dinámica incrementa puntos de acceso y complejidad operativa.

Los ataques dirigidos contra cadenas logísticas, plataformas financieras, sistemas industriales y empresas SaaS comenzaron a mostrar un impacto económico creciente sobre ingresos, reputación y continuidad operativa.

Según reportes recientes de Deloitte y organismos internacionales especializados en ciberseguridad, las amenazas vinculadas a IA generativa, ransomware y ataques automatizados están aumentando velocidad y sofisticación en mercados globales.

La situación adquiere mayor sensibilidad en América Latina, donde muchas empresas mantienen estructuras tecnológicas fragmentadas, bajo nivel de integración y políticas de seguridad desarrolladas de forma reactiva.

La exposición aumenta especialmente en compañías que crecieron aceleradamente durante procesos de digitalización y expansión comercial sin consolidar una arquitectura robusta de protección y monitoreo.

El costo económico de una interrupción digital gana escala

La dependencia creciente de plataformas digitales está elevando el impacto financiero de cualquier interrupción operativa.

Una caída de infraestructura, un ataque sobre datos sensibles o una vulnerabilidad en sistemas críticos puede afectar simultáneamente:

  • Facturación.
  • Logística.
  • Atención al cliente.
  • Reputación corporativa.
  • Cumplimiento regulatorio.
  • Relación con inversores y partners.

El problema dejó de concentrarse únicamente en recuperación técnica. El impacto actual involucra deterioro de confianza, pérdida de contratos y aumento del costo operativo.

Los sectores con operaciones distribuidas y alta digitalización muestran mayor sensibilidad:

  • Logística.
  • Energía.
  • Retail.
  • Servicios financieros.
  • Salud.
  • Manufactura industrial.
  • Plataformas tecnológicas B2B.

En esos mercados, la continuidad operativa se transformó en parte del posicionamiento competitivo.

La inteligencia artificial acelera la sofisticación de amenazas

La evolución de inteligencia artificial generativa también está modificando el escenario de ciberseguridad global.

Los nuevos modelos permiten automatizar ataques, desarrollar campañas de phishing más precisas y aumentar capacidad de evasión sobre sistemas tradicionales de protección.

En paralelo, las empresas están utilizando IA para monitoreo predictivo, detección temprana de amenazas y análisis automatizado de vulnerabilidades.

El mercado tecnológico comienza a consolidar una nueva carrera competitiva vinculada a seguridad autónoma y capacidad de respuesta en tiempo real.

Grandes compañías globales de tecnología están aumentando inversión en infraestructura de seguridad, plataformas de protección cloud y sistemas de defensa impulsados por IA. La prioridad estratégica está orientada a resiliencia operativa y protección de activos digitales críticos.

La regulación empieza a elevar estándares empresariales

La presión regulatoria también comenzó a intensificarse.

Estados Unidos, Europa y distintos mercados asiáticos están avanzando en marcos regulatorios vinculados a protección de datos, infraestructura crítica y responsabilidad corporativa sobre incidentes digitales.

Las exigencias regulatorias empiezan a impactar sobre:

  • Reporting corporativo.
  • Auditorías tecnológicas.
  • Gobierno de datos.
  • Trazabilidad operativa.
  • Relación con proveedores tecnológicos.

Esa dinámica genera presión adicional sobre empresas medianas y organizaciones con procesos tecnológicos descentralizados.

La ciberseguridad comienza a integrarse dentro de decisiones vinculadas a compliance, financiamiento, seguros corporativos y evaluación de riesgo de inversión.

La previsibilidad digital se convierte en ventaja competitiva

Las empresas tecnológicas y sectores intensivos en digitalización enfrentan una nueva exigencia competitiva: sostener operaciones resilientes y previsibles en entornos de alta exposición digital.

La capacidad de anticipar riesgos, monitorear vulnerabilidades y responder rápidamente frente a incidentes empieza a influir sobre:

  • Rentabilidad.
  • Estabilidad comercial.
  • Reputación.
  • Capacidad de expansión.
  • Valor de mercado.

El mercado comienza a premiar organizaciones con estructuras tecnológicas integradas, protocolos claros y capacidad de gestión estratégica del riesgo digital.

La evolución del sector muestra una convergencia cada vez más profunda entre tecnología, continuidad operativa y estrategia corporativa.

La ciberseguridad ocupa hoy un lugar asociado directamente a sostenibilidad empresarial y competitividad de largo plazo.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.


La automatización logística avanza hacia modelos autónomos con IA operativa

La logística global atraviesa una etapa de transformación acelerada impulsada por inteligencia artificial, automatización y análisis predictivo.

El sector incorpora sistemas capaces de tomar decisiones operativas en tiempo real, optimizar rutas dinámicamente, anticipar interrupciones y coordinar operaciones con menor intervención humana.

La evolución tecnológica impacta sobre costos, velocidad, trazabilidad y previsibilidad. El resultado es una nueva lógica competitiva donde la capacidad de procesamiento de datos empieza a definir eficiencia operativa y rentabilidad comercial.

En América Latina, esta tendencia gana relevancia por el crecimiento del e-commerce, la presión sobre márgenes y la necesidad de escalar operaciones con estructuras más eficientes. Las empresas logísticas enfrentan un escenario donde la automatización operativa comienza a convertirse en un factor estratégico para sostener competitividad.

La inteligencia artificial empieza a intervenir en decisiones operativas críticas

Durante años, la digitalización logística estuvo enfocada en visibilidad, monitoreo y gestión administrativa. El nuevo ciclo tecnológico avanza sobre la capacidad de decisión operativa.

Las plataformas impulsadas por IA ya intervienen en:

  • Asignación dinámica de cargas.
  • Optimización automática de rutas.
  • Planificación de entregas.
  • Predicción de demanda.
  • Gestión de inventarios.
  • Mantenimiento predictivo.
  • Análisis de tiempos operativos.
  • Control de desvíos en tiempo real.

El impacto económico es relevante. Las compañías logran reducir kilómetros improductivos, mejorar utilización de activos y disminuir errores operativos.

Según reportes de McKinsey y Deloitte, la automatización avanzada permite reducir costos logísticos y mejorar tiempos de respuesta en cadenas de suministro complejas. La tendencia se acelera en industrias con alta presión sobre disponibilidad y cumplimiento.

La incorporación de IA operativa también modifica el perfil competitivo del sector. Las empresas con capacidad de integrar datos, automatizar procesos y construir inteligencia operativa ganan mayor capacidad de expansión y escalabilidad.

Los centros logísticos evolucionan hacia operaciones autónomas

La automatización ya ocupa un lugar central dentro de depósitos, hubs logísticos y centros de distribución.

Robótica colaborativa, sistemas de picking automatizado, vehículos autónomos internos y plataformas de gestión inteligente comienzan a integrarse en operaciones de gran volumen.

Amazon, DHL, Maersk y otros grandes operadores globales incrementaron inversiones en automatización de centros logísticos para mejorar productividad y reducir dependencia operativa en tareas repetitivas.

La tendencia empieza a trasladarse gradualmente hacia empresas medianas mediante soluciones SaaS, inteligencia artificial aplicada y herramientas modulares más accesibles.

El cambio operativo genera nuevas prioridades:

  • Integración tecnológica entre áreas.
  • Trazabilidad total de operaciones.
  • Interoperabilidad de sistemas.
  • Capacidad de análisis predictivo.
  • Velocidad de procesamiento de información.

La eficiencia logística adquiere una dimensión tecnológica cada vez más profunda.

La presión sobre márgenes acelera la inversión en automatización

El contexto económico global incrementa costos operativos, presión salarial, exigencias de cumplimiento y demanda de velocidad.

Esa combinación obliga a operadores logísticos a buscar mejoras estructurales de productividad.

La automatización aparece como una herramienta de estabilización operativa y protección de márgenes.

En mercados altamente competitivos, pequeñas mejoras sobre tiempos de entrega, utilización de flota o eficiencia de almacenamiento generan impacto directo sobre rentabilidad.

La presión competitiva también acelera cambios en las expectativas de clientes corporativos.

Las empresas demandan:

  • Mayor precisión.
  • Información en tiempo real.
  • Capacidad de integración digital.
  • Cumplimiento previsible.
  • Trazabilidad completa.
  • Capacidad de adaptación operativa.

La velocidad de respuesta comercial empieza a depender directamente de la madurez tecnológica de cada operador.

América Latina enfrenta desafíos estructurales para escalar automatización

La región presenta oportunidades significativas para el desarrollo de logística inteligente, aunque todavía enfrenta limitaciones estructurales.

Entre los principales desafíos aparecen:

  • Baja integración tecnológica.
  • Fragmentación operativa.
  • Infraestructura desigual.
  • Dependencia de procesos manuales.
  • Dificultades de inversión.
  • Escasez de perfiles técnicos especializados.

Aun así, distintos segmentos del mercado muestran aceleración en adopción tecnológica, especialmente en:

  • Retail.
  • E-commerce.
  • Agroindustria.
  • Consumo masivo.
  • Operadores de última milla.
  • Logística industrial.

Brasil y México lideran gran parte de las inversiones regionales en automatización logística, impulsados por volumen operativo y crecimiento del comercio digital.

Argentina comienza a registrar avances en trazabilidad, analítica aplicada y automatización parcial en empresas vinculadas a distribución, warehousing y logística para industria.

La evolución regional mantiene una característica central: la automatización deja de ser un proyecto exclusivamente tecnológico y empieza a formar parte de la estrategia de crecimiento empresarial.

La disponibilidad de datos se convierte en un activo competitivo

El crecimiento de operaciones automatizadas incrementa la relevancia de los datos dentro de la logística.

Cada movimiento operativo genera información sobre:

  • Tiempos.
  • Productividad.
  • Costos.
  • Comportamiento de demanda.
  • Eficiencia de rutas.
  • Niveles de servicio.
  • Utilización de activos.

Las empresas capaces de transformar esos datos en decisiones operativas adquieren ventajas concretas sobre eficiencia y previsibilidad.

La calidad de información comienza a influir directamente sobre:

  • Rentabilidad.
  • Velocidad comercial.
  • Planificación.
  • Expansión regional.
  • Experiencia del cliente.
  • Capacidad de negociación.

El sector logístico avanza hacia modelos donde inteligencia operativa y capacidad analítica forman parte del núcleo competitivo.

La automatización modifica la estructura comercial del sector

La transformación tecnológica también impacta sobre posicionamiento y estrategia comercial.

Los operadores logísticos con mayor capacidad tecnológica empiezan a competir por valor agregado, trazabilidad y capacidad de integración.

Ese cambio modifica la lógica tradicional basada principalmente en precio y volumen.

Las empresas que desarrollan soluciones con inteligencia operativa logran construir propuestas comerciales más sólidas para industrias que demandan previsibilidad y control.

En paralelo, la automatización incrementa la necesidad de coordinación entre áreas comerciales, operativas y financieras.

El crecimiento sostenible depende cada vez más de:

  • Procesos ordenados.
  • Indicadores consistentes.
  • Segmentación rentable.
  • Integración tecnológica.
  • Capacidad de escalabilidad.

La logística entra en una etapa donde eficiencia operativa, tecnología y estrategia comercial funcionan como variables interdependientes.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.


Empresas de consumo: el costo estructural de depender exclusivamente de vendedores

La estructura comercial en empresas de consumo enfrenta una tensión creciente.

El modelo basado en vendedores como único canal de generación de ingresos limita la capacidad de escalar, reduce la previsibilidad y condiciona la rentabilidad.

En mercados donde el acceso al cliente cambia de forma acelerada, la dependencia exclusiva de fuerza de ventas genera una fragilidad estructural que impacta en toda la organización.

Dependencia comercial y fragilidad en la generación de ingresos

Muchas empresas de consumo construyen su canal de ventas sobre equipos comerciales individuales. Este modelo concentra la generación de ingresos en la capacidad operativa de cada vendedor.

El resultado es una estructura altamente dependiente de relaciones personales, gestión manual y seguimiento informal de oportunidades. La información comercial queda fragmentada y el negocio pierde trazabilidad sobre su pipeline.

Esta dinámica impacta directamente en la previsibilidad. La empresa no puede proyectar ventas con precisión ni anticipar caídas en la demanda. La volatilidad del ingreso se convierte en una constante.

Impacto en la previsibilidad del negocio

La previsibilidad comercial se construye a partir de procesos, datos y diversificación de canales.

Cuando el ingreso depende exclusivamente de vendedores:

  • El pipeline es inestable.
  • La proyección de ventas pierde precisión.
  • La planificación financiera se debilita.

Informes de Harvard Business Review señalan que las organizaciones con estructuras comerciales diversificadas logran mayor estabilidad en ingresos y mejor capacidad de forecast.

La falta de visibilidad sobre la demanda futura afecta decisiones clave: producción, inventario y expansión.

Limitaciones en la escalabilidad comercial

El crecimiento basado en vendedores tiene un límite operativo claro.

Cada nueva unidad de ingreso requiere:

  • Contratación.
  • Capacitación.
  • Supervisión.
  • Tiempo de maduración.

Esto genera una relación directa entre costo comercial y crecimiento.

Empresas globales de consumo están migrando hacia modelos donde la generación de demanda ocurre antes del contacto comercial. Marketing, branding, canales digitales y automatización permiten escalar sin replicar estructura de ventas en la misma proporción.

La escalabilidad se construye sobre sistemas, no sobre individuos.

Impacto directo en margen y eficiencia comercial

El modelo intensivo en vendedores implica costos crecientes:

  • Comisiones.
  • Estructura jerárquica.
  • Gastos operativos.

En contextos inflacionarios y de presión sobre precios, estos costos afectan directamente el margen.

La eficiencia comercial pasa a ser una variable crítica.

Modelos híbridos que combinan canales digitales, distribuidores, e-commerce y ventas directas permiten mejorar la productividad por vendedor y optimizar el costo de adquisición de clientes.

Falta de control sobre la experiencia de compra del cliente

Cuando el vínculo comercial depende del vendedor:

  • La información del cliente queda descentralizada.
  • La experiencia es inconsistente.
  • La fidelización se vuelve dependiente de personas.

Esto limita la capacidad de construir marca y posicionamiento.

Según Deloitte, las compañías que centralizan la gestión del cliente mediante plataformas y canales propios incrementan el lifetime value y reducen la dependencia de intermediación comercial.

La empresa necesita controlar la relación con el cliente como activo estratégico.

Ausencia de datos y dificultad para tomar decisiones estratégicas

La dependencia de vendedores limita la captura de datos. Las interacciones comerciales no siempre quedan registradas ni sistematizadas.

Sin datos, la empresa pierde capacidad de análisis sobre comportamiento del cliente, tasas de conversión y performance por canal.

La toma de decisiones se apoya en percepciones individuales y no en información estructurada. Esto afecta la planificación comercial y la asignación de recursos.

Cambios globales en la estructura comercial del sector

A nivel internacional, las empresas de consumo avanzan hacia modelos híbridos. Se combinan vendedores con canales digitales, automatización y estrategias omnicanal.

El World Economic Forum y Deloitte destacan la integración de tecnología como factor clave para mejorar eficiencia comercial y experiencia del cliente.

En América Latina, este proceso avanza con mayor velocidad en empresas que buscan reducir dependencia operativa y ganar previsibilidad en ingresos.

Estrategias comerciales que ganan relevancia

El cambio en el modelo comercial de empresas de consumo sigue una dirección clara a nivel global:

Diversificación de canales
Integración de e-commerce, distribuidores, marketplaces y canales propios.

Construcción de demanda previa
Marketing y branding como generadores de oportunidades.

Digitalización del proceso comercial
Uso de CRM, automatización y analítica para mejorar eficiencia.

Segmentación estratégica de clientes
Priorización de segmentos con mayor rentabilidad y potencial de crecimiento.

Modelo híbrido de ventas
El vendedor opera como parte de un sistema comercial más amplio.

Estas estrategias permiten desacoplar el crecimiento del tamaño del equipo comercial.

Implicancias para decisores en consumo y retail

La dependencia exclusiva de vendedores deja de ser una decisión operativa y se convierte en un problema estratégico.

Los CEOs y directores comerciales enfrentan una serie de definiciones clave:

  • Qué canales deben desarrollarse.
  • Cómo se genera demanda.
  • Qué rol cumple el equipo comercial.
  • Cómo se construye previsibilidad.
  • Qué estructura permite escalar.

El diseño del modelo comercial impacta directamente en ingresos, márgenes y valuación del negocio.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.


Paneles solares: qué variables definen hoy la rentabilidad del negocio energético

La energía solar consolida su posición como eje estructural de la transición energética global.

La caída sostenida en costos tecnológicos, junto con presión regulatoria y demanda corporativa por energía limpia, impulsa su adopción en múltiples sectores productivos.

El crecimiento del mercado presenta una dinámica más compleja. La competitividad del negocio solar depende de variables financieras, regulatorias y comerciales que impactan directamente en la rentabilidad de los proyectos.

Caída de costos tecnológicos y expansión del mercado

La reducción en el costo de los paneles solares durante la última década constituye uno de los principales motores del crecimiento del sector. Informes de organismos internacionales como la Agencia Internacional de Energía (IEA) y BloombergNEF muestran una tendencia sostenida a la baja en el costo por watt instalado.

Este fenómeno amplía el acceso a soluciones solares en segmentos industriales, comerciales y residenciales. El aumento de la escala global, liderado por China, consolida una oferta abundante y competitiva.

Impacto económico:
La reducción de CAPEX mejora la viabilidad de proyectos y acorta los períodos de recuperación de inversión.

Implicancia estratégica:
Las empresas enfrentan un mercado con menor barrera de entrada y mayor competencia en precios.

Volatilidad regulatoria y presión sobre modelos de negocio

El entorno regulatorio adquiere un rol determinante en la rentabilidad del sector. Cambios en esquemas de subsidios, tarifas de inyección a red y marcos impositivos afectan directamente el flujo de ingresos de los proyectos solares.

En América Latina, la heterogeneidad regulatoria genera escenarios dispares entre países. Mercados como Brasil y Chile avanzan en marcos más estables, mientras otros presentan incertidumbre normativa.

Impacto económico:
La previsibilidad del flujo de ingresos se vuelve una variable crítica para la estructuración financiera de proyectos.

Error frecuente:
Subestimar el riesgo regulatorio en la evaluación de inversiones.

Implicancia estratégica:
Las empresas priorizan mercados con estabilidad normativa y diseñan estructuras contractuales más robustas.

El rol del financiamiento en la expansión solar

El acceso al financiamiento define la escala del crecimiento del sector. La participación de bancos multilaterales, fondos de inversión y mecanismos de financiamiento verde impulsa el desarrollo de proyectos de gran escala.

El costo del capital se convierte en una variable central. Tasas de interés elevadas impactan la rentabilidad, especialmente en economías emergentes.

Impacto económico:
El financiamiento condiciona la viabilidad de proyectos y define la velocidad de expansión del sector.

Implicancia estratégica:
Las empresas buscan estructuras financieras más eficientes y alianzas con actores institucionales.

Integración de almacenamiento y gestión de la intermitencia

La incorporación de sistemas de almacenamiento energético fortalece la propuesta de valor de la energía solar. Las baterías permiten gestionar la intermitencia y mejorar la estabilidad del suministro.

El desarrollo tecnológico en almacenamiento avanza rápidamente, con reducción de costos y mejoras en eficiencia.

Impacto económico:
La combinación de generación solar con almacenamiento incrementa el valor de la energía producida.

Implicancia estratégica:
Los proyectos híbridos ganan relevancia en sectores industriales con alta demanda energética.

Autoconsumo corporativo como motor de crecimiento

Empresas industriales y comerciales adoptan soluciones de generación distribuida para optimizar costos y reducir exposición a variaciones tarifarias.

El autoconsumo se consolida como una estrategia energética activa, alineada con objetivos de sostenibilidad y eficiencia operativa.

Impacto económico:
La reducción del costo energético mejora márgenes operativos en sectores intensivos en consumo.

Implicancia estratégica:
La energía se integra como variable clave en la competitividad empresarial.

Competencia creciente y necesidad de diferenciación

El crecimiento del sector atrae nuevos jugadores, desde desarrolladores hasta integradores tecnológicos. La competencia se intensifica y presiona márgenes.

La diferenciación se construye sobre capacidades técnicas, financiamiento, eficiencia operativa y propuesta de valor integral.

Impacto económico:
La presión competitiva reduce márgenes en proyectos estandarizados.

Error frecuente:
Competir exclusivamente en precio sin desarrollar capacidades estratégicas.

Implicancia estratégica:
Las empresas deben definir posicionamiento claro y desarrollar ventajas competitivas sostenibles.

Perspectiva estratégica para el sector

El mercado de paneles solares presenta una trayectoria de crecimiento sostenido con complejidad creciente. La rentabilidad depende de la capacidad de gestionar variables críticas como regulación, financiamiento, tecnología y modelo comercial.

Las empresas que operan en este sector enfrentan un escenario que exige decisiones estratégicas de mediano y largo plazo. La integración vertical, el desarrollo de soluciones híbridas y la expansión hacia nuevos segmentos de demanda aparecen como líneas de acción relevantes.

La energía solar se posiciona como un componente estructural en la matriz energética global y en la estrategia operativa de las empresas.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.


Reconfiguración del canal mayorista: el nuevo eje competitivo del retail B2B

La dinámica del canal mayorista en el sector de consumo y retail atraviesa una fase de transformación estructural impulsada por cambios en la demanda, presión sobre márgenes y aceleración tecnológica.

Fabricantes, distribuidores y retailers están ajustando sus modelos comerciales para sostener competitividad en un entorno más fragmentado y exigente.

El canal mayorista, históricamente centrado en volumen y cobertura territorial, incorpora nuevas variables estratégicas: eficiencia logística, inteligencia comercial y capacidad de integración digital. Este proceso impacta especialmente en mercados emergentes, donde el canal tradicional mantiene alta participación, pero enfrenta una creciente sofisticación.

Digitalización del canal y trazabilidad comercial

La adopción de plataformas digitales en la gestión mayorista avanza con rapidez. Herramientas de e-commerce B2B, sistemas de gestión de pedidos y soluciones de analítica permiten optimizar la relación entre fabricantes y clientes comerciales.

Informes de McKinsey y Deloitte destacan que los mayoristas que integran canales digitales incrementan la frecuencia de compra y mejoran la visibilidad de demanda. Esta capacidad permite ajustar surtido, precios y promociones con mayor precisión.

La trazabilidad comercial se convierte en un activo estratégico. El acceso a datos en tiempo real sobre rotación, inventarios y comportamiento de compra permite tomar decisiones más ágiles y alineadas con la demanda final.

Fragmentación de la demanda y nuevos formatos de cliente

El canal mayorista atiende una base de clientes cada vez más diversa: pequeños comercios independientes, cadenas regionales, tiendas especializadas y plataformas digitales. Cada segmento presenta necesidades específicas en términos de surtido, financiación y logística.

El crecimiento del comercio de proximidad y el avance del e-commerce generan una mayor atomización de la demanda. Este fenómeno exige modelos de atención más flexibles, con esquemas de entrega adaptados y portafolios segmentados.

Las empresas que logran estructurar propuestas diferenciadas por tipo de cliente capturan mayor participación y fortalecen su posicionamiento en el canal.

Presión sobre márgenes y eficiencia operativa

El contexto inflacionario, junto con el aumento de costos logísticos y financieros, impacta directamente en la rentabilidad del canal mayorista. La eficiencia operativa adquiere un rol central en la sostenibilidad del negocio.

La optimización de rutas, la automatización de centros de distribución y la gestión inteligente de inventarios son prioridades estratégicas. Según datos de Statista, los costos logísticos representan una proporción creciente en la estructura del canal, lo que obliga a rediseñar procesos.

El uso de tecnología para anticipar demanda y reducir quiebres de stock permite mejorar márgenes y aumentar la rotación.

Integración omnicanal y cambio en la relación comercial

El canal mayorista se integra progresivamente en estrategias omnicanal. Fabricantes y distribuidores coordinan operaciones con canales directos, marketplaces y retail moderno.

Este proceso modifica la relación tradicional basada en intermediación. La interacción entre actores se vuelve más directa, con mayor intercambio de información y coordinación comercial.

La capacidad de ofrecer experiencias consistentes entre canales se convierte en un diferencial competitivo, especialmente en categorías de alta rotación.

Consolidación y nuevos actores en la cadena

El sector muestra una tendencia hacia la consolidación, con fusiones y adquisiciones orientadas a ganar escala y eficiencia. Al mismo tiempo, emergen nuevos jugadores digitales que operan como intermediarios con modelos más ágiles.

Plataformas B2B digitales, fintechs orientadas al crédito comercial y operadores logísticos especializados amplían el ecosistema del canal mayorista. Esta diversificación incrementa la competencia y acelera la innovación.

Perspectiva estratégica: implicancias para empresas del sector

La reconfiguración del canal mayorista establece nuevas reglas de competencia. La capacidad de integrar tecnología, gestionar datos y adaptar la propuesta comercial define el posicionamiento de los actores.

Las empresas que invierten en digitalización del canal fortalecen su vínculo con clientes y mejoran su capacidad de respuesta ante cambios en la demanda. La segmentación de clientes y la personalización de ofertas se consolidan como prácticas clave.

La eficiencia operativa impacta directamente en la rentabilidad. La optimización logística y la gestión inteligente de inventarios permiten sostener márgenes en contextos volátiles.

El desarrollo de alianzas estratégicas con actores tecnológicos y logísticos amplía capacidades y acelera procesos de transformación.

La evolución del canal mayorista en América Latina presenta oportunidades relevantes para empresas que logran anticipar tendencias globales y adaptarlas a dinámicas locales.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.