La IA entra en la estructura empresarial

¿Qué cambia para las empresas según Stanford?

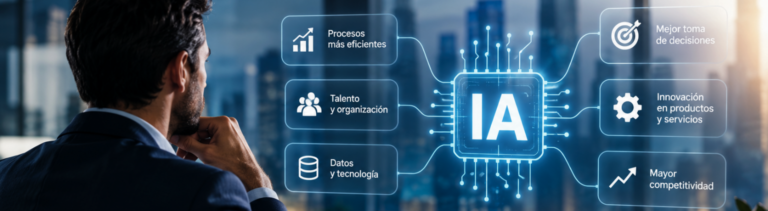
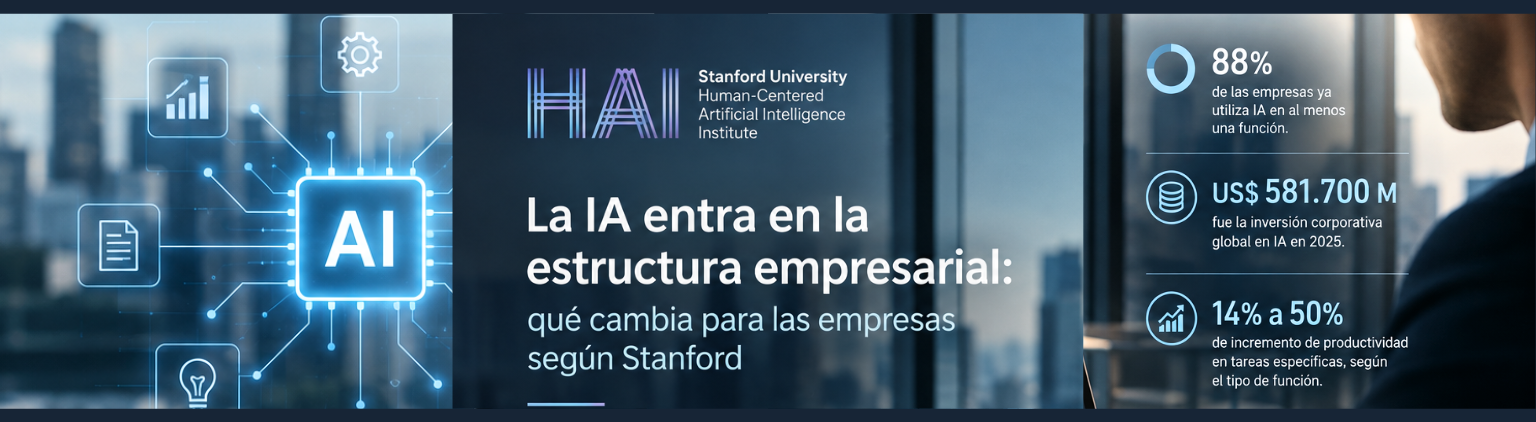
El AI Index 2026 muestra que la inteligencia artificial pasó a ocupar un lugar estructural en las organizaciones. La adopción empresarial llegó al 88%, la inversión corporativa global alcanzó US$581.700 millones y los primeros efectos de productividad aparecen con mayor claridad en funciones donde el trabajo puede medirse. Para las empresas, el desafío estratégico pasa por ordenar dónde aplicar IA, cómo medir su impacto y qué capacidades internas desarrollar.

La adopción empresarial alcanzó una escala estructural

La inteligencia artificial ingresó en una nueva etapa de adopción empresarial.

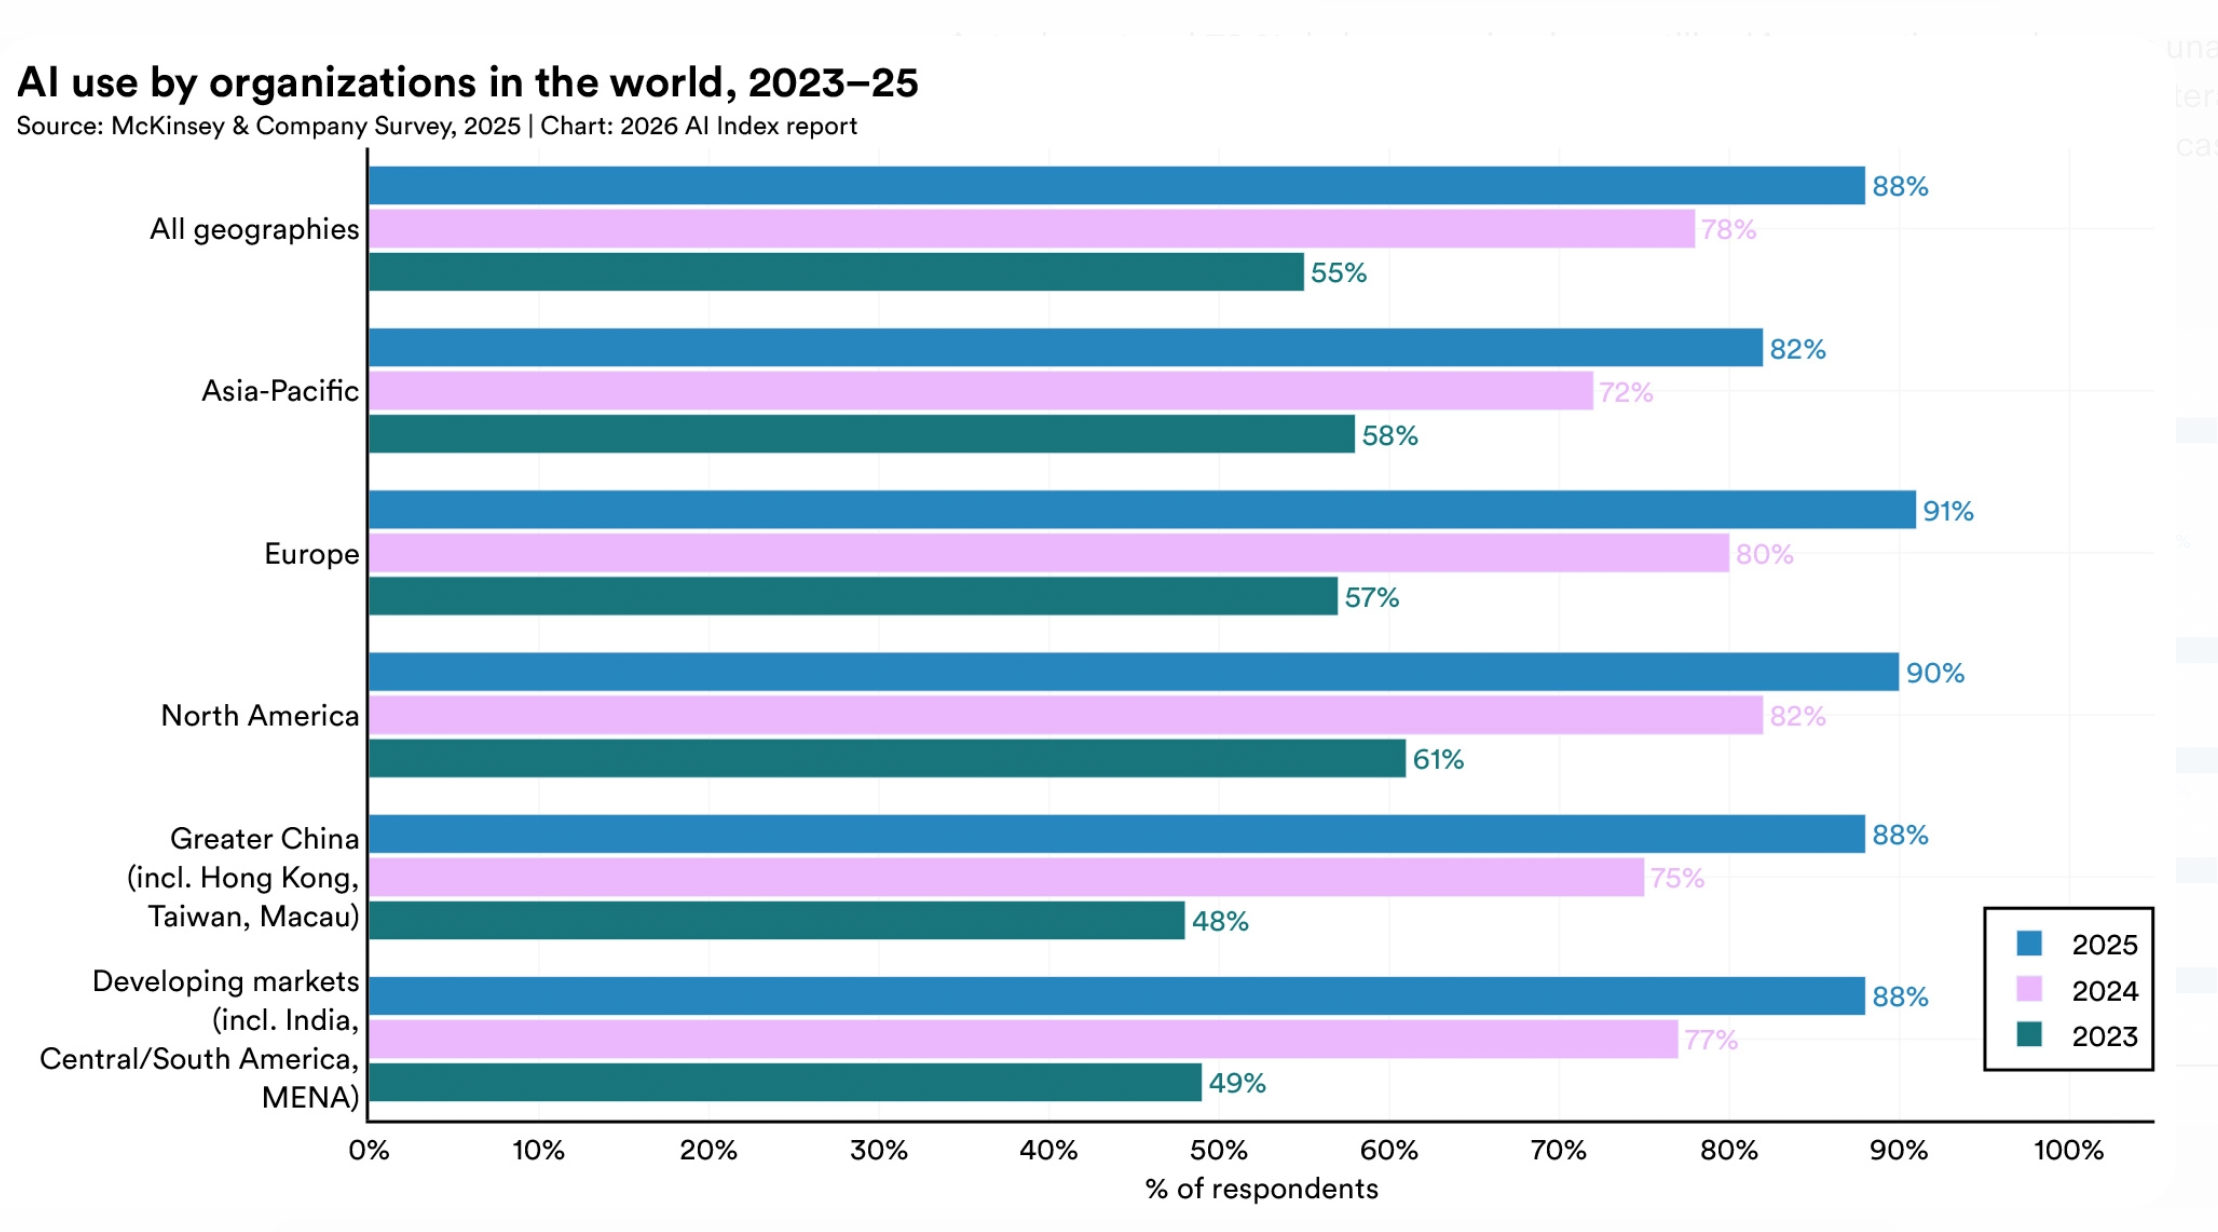
Según el AI Index 2026 de Stanford HAI, el 88% de las organizaciones encuestadas declaró utilizar IA en al menos una función durante 2025, frente al 78% registrado en 2024. Además, más de la mitad de las organizaciones señaló que utiliza IA en tres o más funciones.

La IA generativa también amplió su presencia. El 79% de las organizaciones relevadas afirmó utilizarla regularmente en al menos una función del negocio, frente al 71% del año anterior. China y Europa registraron algunos de los mayores incrementos interanuales en adopción.

Esta evolución modifica la conversación empresarial. La cuestión central pasa a ser la capacidad de integrar la tecnología dentro de procesos concretos, con objetivos económicos definidos y métricas de desempeño.

Para un CEO o director comercial, esto implica revisar dónde la IA puede generar impacto directo sobre ingresos, costos, productividad y previsibilidad.
La inversión marca una nueva escala competitiva

El volumen de capital destinado a inteligencia artificial confirma la dimensión económica de esta transformación.

Stanford estima que la inversión corporativa global en IA alcanzó US$581.700 millones en 2025, con un crecimiento del 130% respecto del año anterior. La inversión privada llegó a US$344.700 millones y creció 127,5%. La inversión en IA generativa aumentó más de 200% y concentró cerca de la mitad del financiamiento privado.

Estados Unidos mantuvo una posición dominante en inversión privada, con US$285.900 millones en 2025, frente a US$12.400 millones en China. Stanford advierte que esta comparación puede subestimar el volumen total de recursos destinados por China debido al peso de los fondos públicos y estatales.

La dimensión de la inversión también aparece en la infraestructura. Las principales compañías tecnológicas están elevando fuertemente sus gastos de capital para sostener capacidad de cómputo. Google, por ejemplo, reportó más de US$150.000 millones de capex anual en 2025.

Para las empresas de otros sectores, esta escala de inversión genera una consecuencia concreta: la disponibilidad de herramientas de IA continuará ampliándose y el costo relativo de acceder a capacidades avanzadas seguirá siendo una variable estratégica.

La productividad empieza a medirse por función

Uno de los datos más relevantes del informe aparece en la relación entre IA y productividad.

Stanford identifica incrementos de entre 14% y 15% en atención al cliente, 26% en desarrollo de software y 50% en producción de marketing. Los mayores beneficios aparecen en tareas estructuradas, medibles y con resultados sencillos de verificar.

Este punto tiene una implicancia directa para la gestión.

La productividad asociada a IA puede analizarse con mayor precisión cuando la empresa descompone sus procesos en actividades específicas. Atención de consultas, generación de contenidos, análisis documental, programación, clasificación de información y determinadas tareas administrativas presentan características favorables para esta medición.

La decisión empresarial requiere identificar esas funciones antes de realizar inversiones amplias.

Una empresa puede tener un alto nivel de adopción tecnológica y obtener un impacto económico limitado si la IA se incorpora sin una definición precisa del proceso, del indicador y del resultado esperado.

El área comercial entra en una nueva etapa de medición

El dato de productividad en marketing resulta particularmente relevante para empresas B2B.

La generación de contenido, el análisis de información comercial, la investigación de cuentas, la segmentación de prospectos y determinadas tareas de preparación comercial pueden incorporar herramientas de IA dentro de procesos existentes.

El impacto estratégico aparece cuando estas capacidades se conectan con variables comerciales concretas: volumen de oportunidades, velocidad de respuesta, costo de adquisición, cobertura de cuentas, conversión y calidad del pipeline.

La IA también puede ampliar la capacidad analítica de equipos comerciales que trabajan con grandes volúmenes de información.

La oportunidad está vinculada a la estructura del proceso comercial. Una organización con indicadores claros puede medir dónde la tecnología genera productividad y dónde requiere rediseño del proceso.

El talento también empieza a cambiar

La adopción de IA tiene efectos sobre la composición de los equipos.

El AI Index señala que los impactos laborales aparecen de manera desigual y con mayor intensidad en determinados grupos y ocupaciones expuestas. El empleo de desarrolladores de software de entre 22 y 25 años cayó cerca de 20% desde 2024, mientras los trabajadores de mayor edad registraron una evolución diferente. Además, un tercio de las organizaciones encuestadas espera reducir su plantilla durante el próximo año.

El dato requiere una lectura empresarial cuidadosa.

La incorporación de IA modifica la combinación entre tareas, capacidades y perfiles profesionales. Para las empresas, esto incrementa la importancia de definir qué funciones requieren conocimiento especializado, qué actividades pueden automatizarse y qué nuevas capacidades deben desarrollarse internamente.

La planificación de talento comienza a integrarse con la estrategia tecnológica.

América Latina enfrenta una oportunidad de adopción selectiva

La expansión global de la IA también abre una oportunidad para América Latina.

Stanford muestra que la adopción de IA generativa alcanzó 53% de la población mundial en apenas tres años. La velocidad de adopción presenta diferencias importantes entre países y mantiene una relación significativa con el nivel de ingreso. Al mismo tiempo, algunos mercados alcanzan niveles superiores a los esperados por su ingreso relativo.

El informe también identifica a Chile entre los países donde las capacidades de ingeniería de IA están creciendo con mayor velocidad.

Para las empresas latinoamericanas, esta dinámica genera un escenario de acceso creciente a herramientas desarrolladas en mercados líderes.

La ventaja competitiva puede surgir de la capacidad para seleccionar aplicaciones con impacto económico, integrarlas en procesos comerciales y operativos y construir indicadores que permitan evaluar resultados.

La prioridad empresarial pasa por seleccionar dónde capturar valor

Los datos de Stanford muestran una expansión simultánea de inversión, adopción y productividad.

La decisión estratégica para las empresas pasa por traducir esa expansión tecnológica en prioridades concretas.

Tres variables adquieren especial relevancia:

1. Procesos: identificar actividades donde la IA puede generar productividad medible.

2. Economía: establecer el impacto sobre costos, ingresos, márgenes y utilización de recursos.

3. Estructura: definir responsabilidades, capacidades internas, indicadores y criterios de inversión.

La adopción tecnológica comienza a formar parte de la arquitectura empresarial. El valor aparece cuando la empresa puede conectar tecnología, procesos y resultados económicos dentro de una misma lógica de gestión.

La estructura define la capacidad de capturar el valor de la IA

El AI Index 2026 muestra que la inteligencia artificial alcanzó una escala empresarial significativa. El 88% de las organizaciones encuestadas ya declara algún uso de IA y la inversión global continúa creciendo a tasas extraordinarias.

Para los decisores, el próximo desafío está vinculado a la capacidad de transformar adopción en productividad, productividad en resultados y resultados en una estructura empresarial sostenible.

La inteligencia artificial comienza a funcionar como una variable transversal de competitividad. Su impacto dependerá cada vez más de la calidad de las decisiones que acompañen su incorporación.

Vipzus acompaña a empresas de sectores productivos clave en el diagnóstico de oportunidades, el ordenamiento de su estructura comercial y la definición de estrategias de crecimiento. En un escenario donde la IA modifica procesos, capacidades y criterios de inversión, la claridad estratégica adquiere un papel central para priorizar oportunidades y fortalecer la previsibilidad del negocio.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.


La adopción de IA entra en una etapa de escala

La inteligencia artificial está entrando en una etapa en la que la principal pregunta empresarial pasa por la capacidad de convertir adopción tecnológica en impacto económico. La ventaja comienza a depender de cómo las compañías reorganizan procesos, talento, inversión y toma de decisiones alrededor de la IA.

La adopción de IA entra en una etapa de escala

La adopción empresarial continúa acelerándose. Según el AI Index 2026 de Stanford, el 88% de las organizaciones encuestadas utiliza IA en al menos una función, mientras que la IA generativa ya está presente en al menos una función de negocio en el 70%. Al mismo tiempo, el uso de agentes de IA todavía permanece en una etapa temprana en la mayoría de las funciones.

McKinsey encuentra una señal similar: casi nueve de cada diez participantes utilizan IA regularmente en alguna función y el 44% afirma que su organización está llevando la IA a escala empresarial, frente al 38% del año anterior. En grandes compañías, la proporción asciende al 54%.

La señal estratégica es clara: la IA está pasando de ser una herramienta utilizada por individuos a convertirse en una capacidad que empieza a afectar la arquitectura completa de las empresas.

Este movimiento tiene una consecuencia directa para los decisores: la pregunta relevante pasa por identificar dónde la IA puede modificar ingresos, costos, productividad, velocidad comercial y capacidad de decisión.

La productividad individual necesita convertirse en resultado empresarial

Una de las tensiones centrales del mercado aparece entre adopción y captura de valor.

McKinsey señala que las empresas están obteniendo beneficios de productividad individual, mientras buscan trasladarlos hacia resultados financieros sostenibles. Su investigación plantea que la captura de valor requiere cambios organizacionales que acompañen la incorporación de IA.

Deloitte llega a una conclusión convergente: solo el 34% de las organizaciones encuestadas afirma estar realmente replanteando su negocio a partir de la IA.

Esto coloca una variable estratégica en primer plano:

La productividad generada por IA necesita estar conectada con indicadores económicos concretos.

Para una empresa B2B, esos indicadores pueden incluir:

  • Costo de adquisición de clientes;
  • Velocidad del ciclo comercial;
  • Conversión del pipeline;
  • Margen por cliente;
  • Tiempo de respuesta;
  • Costo operativo por transacción;
  • Recurrencia;
  • Productividad por empleado;
  • Velocidad de lanzamiento de nuevos servicios.

La tecnología adquiere relevancia empresarial cuando modifica estas variables.

Los agentes de IA pueden alterar la estructura de trabajo

La siguiente etapa está vinculada con los AI agents, sistemas capaces de ejecutar tareas y procesos con distintos grados de autonomía.

McKinsey registra un crecimiento significativo del uso de agentes, especialmente entre grandes empresas: el 40% de los encuestados de compañías con ingresos superiores a US$1.000 millones declara estar escalando agentes de IA, frente al 27% del año anterior.

Deloitte identifica aquí uno de los principales desafíos organizacionales. Su investigación señala que aproximadamente el 75% de los ejecutivos consultados considera que su modelo operativo tendrá que cambiar durante los próximos 12 a 18 meses para sostener la expansión de IA.

El cambio puede afectar funciones como:

  • Comercial: investigación de prospectos, preparación de propuestas, seguimiento y análisis de oportunidades.
  • Marketing: producción de contenidos, segmentación, análisis de audiencias y personalización.
  • Finanzas: análisis de información, forecasting y detección de anomalías.
  • Operaciones: planificación, documentación, coordinación y gestión de incidencias.
  • Tecnología: desarrollo de software, testing, documentación y mantenimiento.

La consecuencia estratégica es relevante: la empresa empieza a necesitar una arquitectura de trabajo donde personas y sistemas inteligentes compartan tareas, información y decisiones.

El verdadero desafío aparece en los procesos

Deloitte identifica una de las principales barreras para escalar agentes: las organizaciones suelen intentar automatizar procesos diseñados originalmente para personas. Su informe sostiene que apenas el 11% de las organizaciones había desplegado agentes de IA exitosamente en producción al momento de su investigación.

Esto tiene una lectura directa para la estrategia empresarial.

Un proceso comercial fragmentado, por ejemplo, puede automatizarse parcialmente mediante IA. La automatización puede acelerar tareas individuales mientras mantiene la estructura original de un proceso que posee múltiples puntos de fricción.

La oportunidad aparece cuando la empresa analiza primero:

  1. Qué proceso genera valor;
  2. Dónde se concentra el trabajo repetitivo;
  3. Qué decisiones requieren criterio humano;
  4. Qué información está disponible;
  5. Qué tareas pueden delegarse a sistemas;
  6. Qué indicadores permiten medir el resultado.

Ese diagnóstico permite definir dónde la IA tiene capacidad real de generar impacto.

La inversión en IA aumenta y también aumenta la exigencia sobre el retorno

La inversión global confirma que la transformación tiene una dimensión económica creciente.

Stanford estima que la inversión corporativa global en IA más que se duplicó durante 2025. La inversión privada creció 127,5%, mientras que la IA generativa concentró casi la mitad del financiamiento privado relacionado con IA.

Esta expansión también está aumentando el gasto en infraestructura. Las empresas necesitan capacidad computacional, almacenamiento, datos, seguridad y arquitectura tecnológica para sostener cargas de IA cada vez mayores.

Deloitte advierte que el aumento de utilización puede superar la reducción del costo unitario de procesamiento, generando una presión creciente sobre infraestructura y presupuesto tecnológico.

Por eso aparece una nueva variable de gestión:

El retorno sobre la inversión en IA necesita evaluarse a nivel de proceso y unidad económica.

La gobernanza se convierte en una variable empresarial

El avance de agentes autónomos también eleva la importancia de la gobernanza.

Deloitte señala que solo una de cada cinco empresas cuenta con un modelo maduro de gobernanza para agentes autónomos.

El desafío involucra:

  • Acceso a información sensible;
  • Permisos;
  • Trazabilidad;
  • Seguridad;
  • Supervisión humana;
  • Protección de propiedad intelectual;
  • Cumplimiento regulatorio;
  • Responsabilidad sobre decisiones automatizadas.

La discusión regulatoria también está ganando intensidad. En Estados Unidos, por ejemplo, legisladores están impulsando nuevas reglas sobre seguridad y controles para sistemas avanzados de IA.

Para las empresas, esto convierte la gobernanza de IA en una dimensión de gestión estratégica vinculada con riesgo, reputación y continuidad operativa.

América Latina puede capturar valor a partir de la eficiencia empresarial

Para América Latina, el escenario presenta una oportunidad vinculada especialmente con productividad.

Las empresas de la región operan en mercados donde la eficiencia comercial, la disponibilidad de talento especializado y la escala pueden condicionar el crecimiento. La IA puede reducir determinados costos de información, acelerar procesos y permitir que equipos relativamente pequeños gestionen mayores volúmenes de actividad.

El punto estratégico está en la selección de casos de uso.

Las compañías pueden priorizar aplicaciones vinculadas con:

  • Generación de demanda → identificación y priorización de prospectos.
  • Ventas → análisis de pipeline, propuestas y seguimiento.
  • Servicio → automatización de consultas y clasificación de requerimientos.
  • Operaciones → planificación, documentación y coordinación.
  • Dirección → análisis de información y soporte a decisiones.

Esta lógica resulta especialmente relevante para empresas B2B, donde la calidad del proceso comercial tiene una relación directa con previsibilidad e ingresos.

La ventaja competitiva comienza a depender de la capacidad de reorganización

La evidencia disponible apunta hacia una misma dirección: la adopción de IA crece con rapidez, mientras la transformación organizacional avanza a un ritmo más heterogéneo.

McKinsey observa que las organizaciones están avanzando hacia una mayor escala de implementación. Deloitte identifica simultáneamente una brecha entre preparación estratégica y preparación operativa.

Para los CEOs y directores comerciales, esto coloca cinco decisiones en el centro de la agenda:

  • 1. Priorizar procesos con impacto económico medible.
  • 2. Definir qué tareas permanecen bajo responsabilidad humana.
  • 3. Construir una arquitectura de datos que permita escalar IA.
  • 4. Medir retorno económico por caso de uso.
  • 5. Diseñar una estructura comercial y operativa preparada para trabajar con sistemas inteligentes.

La transformación empresarial impulsada por IA comienza a adquirir una dimensión estructural. La tecnología constituye una parte del cambio. La organización, los procesos, el talento, la inversión y los indicadores determinan la capacidad de capturar valor.

La agenda estratégica para los próximos 12 a 24 meses

Para los decisores empresariales, la agenda puede organizarse alrededor de cuatro preguntas:

Dónde genera valor la IA.
Identificar procesos donde exista una relación clara entre automatización, productividad e impacto económico.

Qué estructura necesita la empresa.
Revisar procesos, responsabilidades, tecnología y capacidades internas.

Qué inversión requiere cada iniciativa.
Medir infraestructura, talento, integración, seguridad y costos recurrentes.

Cómo se medirá el resultado.
Vincular cada implementación con ingresos, margen, productividad, velocidad o previsibilidad.

La IA está avanzando hacia una fase en la que la capacidad de transformación empresarial comienza a ser tan relevante como la capacidad tecnológica. Las organizaciones que desarrollen mecanismos para convertir herramientas inteligentes en mejoras medibles de negocio estarán mejor preparadas para capturar el valor económico de esta nueva etapa.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Clientes, canales o mercados

¿Qué riesgo representa para tu empresa depender de los mismos clientes, canales o mercados de siempre?

La expansión del sector tecnológico mantiene un ritmo sostenido impulsado por la inteligencia artificial, la automatización y la digitalización de procesos empresariales.

En este escenario, muchas compañías tecnológicas continúan creciendo sobre una base comercial concentrada en un conjunto reducido de clientes, canales de adquisición o mercados geográficos. Esa concentración condiciona la estabilidad del negocio y limita la capacidad de sostener el crecimiento en el mediano plazo.

Las empresas de tecnología suelen desarrollar relaciones de largo plazo con clientes estratégicos. Ese modelo aporta ingresos recurrentes y fortalece la experiencia sectorial. Al mismo tiempo, incrementa la exposición ante cualquier cambio en las prioridades de inversión, los presupuestos o las estrategias de esos clientes.

La concentración comercial aumenta la vulnerabilidad del negocio

Una cartera concentrada amplifica el impacto financiero de cada decisión tomada por un cliente relevante. La cancelación de un contrato, la reducción del presupuesto tecnológico o un cambio de proveedor pueden afectar ingresos, flujo de caja y capacidad de inversión en innovación.

Este escenario también condiciona la planificación financiera. La previsibilidad depende de un número limitado de decisiones externas, lo que dificulta proyectar el crecimiento con mayor estabilidad.

Los canales tradicionales alcanzan un punto de madurez

Muchas empresas tecnológicas construyeron su crecimiento mediante referidos, redes personales o alianzas históricas. Estos canales mantienen valor estratégico, aunque presentan límites para sostener procesos de expansión.

El proceso de compra B2B evoluciona hacia recorridos digitales donde los compradores investigan proveedores, comparan soluciones y utilizan herramientas de inteligencia artificial para evaluar alternativas antes del primer contacto comercial. La visibilidad en distintos canales comienza a influir directamente sobre la generación de oportunidades.

Las organizaciones que desarrollan estrategias multicanal fortalecen su capacidad para captar demanda desde diferentes puntos de contacto y reducir la dependencia de un único origen de negocios.

La diversificación fortalece la previsibilidad comercial

Diversificar implica ampliar el alcance comercial mediante nuevos segmentos, industrias, regiones o modelos de comercialización. Esa estrategia distribuye el riesgo y genera una estructura de ingresos más equilibrada.

La incorporación de nuevos mercados también aporta información valiosa sobre necesidades emergentes, fortalece la capacidad de innovación y amplía el potencial competitivo de la empresa.

Las compañías tecnológicas con procesos comerciales estructurados cuentan con mejores herramientas para identificar oportunidades, priorizar inversiones y administrar ciclos de venta con mayor precisión.

La expansión requiere estructura y criterios de priorización

Ingresar a nuevos mercados exige decisiones fundamentadas. La selección de segmentos, la propuesta de valor, la capacidad comercial y los recursos disponibles determinan la viabilidad de cada iniciativa.

El crecimiento sostenido depende de un diagnóstico que permita identificar dónde existe mayor potencial de rentabilidad, cuáles canales presentan mejores perspectivas y qué clientes contribuyen a construir una cartera más equilibrada.

Las organizaciones que incorporan estos criterios fortalecen su resiliencia frente a cambios económicos, tecnológicos y competitivos.

La dirección estratégica define la capacidad de crecimiento

La evolución del mercado tecnológico incrementa la importancia de revisar periódicamente la composición de la cartera de clientes, la distribución de ingresos y la diversidad de canales comerciales. Esa evaluación permite detectar niveles de concentración que podrían limitar el desarrollo futuro de la empresa.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Inversión inmobiliaria global

Los data centers captan una porción creciente de la inversión inmobiliaria global

La expansión de la inteligencia artificial, el crecimiento del procesamiento de datos y la demanda de infraestructura digital impulsan una nueva etapa para el mercado inmobiliario.

Los data centers concentran capital, modifican los criterios de localización y generan oportunidades para desarrolladores, inversores y mercados emergentes.

La infraestructura digital ocupa un lugar central en la agenda de inversión

El mercado inmobiliario atraviesa una transformación impulsada por la economía digital. La expansión de la inteligencia artificial generativa, el crecimiento del cloud computing y la multiplicación de aplicaciones basadas en datos incrementan la necesidad de infraestructura tecnológica a escala global.

En este contexto, los data centers se consolidan como uno de los activos más demandados por inversores institucionales, fondos de infraestructura y desarrolladores especializados. Diversos informes internacionales de PwC, Urban Land Institute y grandes firmas de inversión ubican a estos activos entre las principales oportunidades del sector inmobiliario para los próximos años.

La demanda proviene de compañías tecnológicas, operadores de nube, plataformas de streaming, empresas de telecomunicaciones y organizaciones que requieren capacidades crecientes de procesamiento y almacenamiento.

El crecimiento del tráfico digital convierte a los data centers en un componente esencial para el funcionamiento de la economía contemporánea.

La disponibilidad energética se convierte en una variable estratégica

La ubicación de un activo inmobiliario continúa siendo relevante, aunque los criterios de selección evolucionan rápidamente.

La capacidad de acceso a energía confiable, escalable y competitiva adquiere una importancia determinante para el desarrollo de nuevos proyectos.

Los grandes operadores buscan regiones que puedan garantizar suministro eléctrico estable, conectividad de alta capacidad y condiciones regulatorias favorables para inversiones de largo plazo.

Este escenario impulsa una nueva lógica de valorización del suelo. Terrenos que históricamente tenían atractivo limitado para desarrollos tradicionales comienzan a captar interés cuando ofrecen infraestructura energética adecuada.

La planificación urbana y energética empieza a influir directamente sobre la competitividad inmobiliaria de ciudades y regiones.

Los flujos de capital migran hacia activos vinculados a la economía digital

Los mercados inmobiliarios globales atraviesan una etapa de selección más rigurosa por parte de los inversores.

Las tasas de interés elevadas durante los últimos años impulsaron una revisión profunda de los criterios de asignación de capital. Los fondos buscan activos con demanda estructural, contratos de largo plazo y perspectivas de crecimiento sostenido.

Los data centers reúnen gran parte de esas características.

La expansión de la inteligencia artificial amplía la necesidad de capacidad computacional, mientras las empresas aceleran la digitalización de procesos, servicios y operaciones.

Esta dinámica genera un flujo constante de demanda que fortalece el atractivo financiero de estos desarrollos frente a otros segmentos tradicionales del mercado.

La consecuencia es visible: una porción creciente del capital inmobiliario global se orienta hacia infraestructura tecnológica.

América Latina comienza a ganar protagonismo en el mapa regional

La región presenta condiciones que empiezan a captar la atención de operadores internacionales.

Brasil, México, Chile y Colombia concentran buena parte de los proyectos anunciados durante los últimos años. La combinación de crecimiento digital, expansión del consumo de servicios tecnológicos y necesidad de infraestructura regional impulsa nuevas inversiones.

El mercado latinoamericano todavía presenta niveles de desarrollo inferiores a los observados en Estados Unidos, Europa y Asia, lo que amplía el potencial de crecimiento de largo plazo.

Las ciudades que logren fortalecer su infraestructura energética, mejorar la conectividad y ofrecer marcos regulatorios previsibles pueden capturar una parte significativa de este proceso de expansión.

Para desarrolladores inmobiliarios, fondos y actores vinculados a infraestructura, la evolución de este segmento representa una oportunidad relevante para diversificar carteras y acceder a mercados con fuerte potencial de crecimiento.

Nuevos desafíos para desarrolladores e inversores inmobiliarios

El desarrollo de data centers requiere capacidades diferentes a las de los activos inmobiliarios convencionales.

La evaluación de riesgos incorpora variables energéticas, tecnológicas, regulatorias y operativas. Los procesos de inversión exigen una comprensión más profunda de la infraestructura digital y de las tendencias tecnológicas que impulsan la demanda.

La relación entre real estate, energía y tecnología adquiere una integración cada vez mayor.

Esta convergencia amplía la necesidad de planificación estratégica para identificar ubicaciones competitivas, comprender la evolución de la demanda y priorizar oportunidades de inversión con visión de largo plazo.

Las decisiones que se tomen durante los próximos años tendrán impacto directo sobre la capacidad de capturar valor en uno de los segmentos de mayor crecimiento dentro del mercado inmobiliario global.

La infraestructura tecnológica impulsa una nueva etapa para el real estate

Los data centers representan una de las expresiones más visibles de la convergencia entre economía digital e inversión inmobiliaria.

La expansión de la inteligencia artificial, el crecimiento exponencial de los datos y la necesidad de infraestructura crítica fortalecen el atractivo de estos activos para inversores institucionales y desarrolladores especializados.

La evolución del sector abre nuevas oportunidades para mercados que puedan ofrecer energía, conectividad y estabilidad para proyectos de gran escala.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Consolidación de Software

Consolidación del mercado de software empresarial: por qué las empresas medianas se convierten en activos estratégicos

El mercado global de software empresarial atraviesa una etapa de consolidación acelerada.

Fondos de inversión, grandes grupos tecnológicos y compañías especializadas intensifican adquisiciones orientadas a capturar cartera, propiedad intelectual, posicionamiento sectorial y capacidad comercial.

La dinámica afecta especialmente a empresas medianas de software B2B, SaaS y servicios tecnológicos con trayectoria técnica consolidada y estructuras comerciales todavía inmaduras.

El fenómeno responde a un cambio profundo en las prioridades del sector. El mercado comenzó a valorar previsibilidad, rentabilidad y especialización con mayor intensidad que el crecimiento desordenado impulsado exclusivamente por expansión de usuarios o inversión de capital.

Rentabilidad y recurrencia ganan peso estratégico

Durante más de una década, gran parte del ecosistema tecnológico operó bajo modelos orientados a crecimiento acelerado, expansión geográfica y captura rápida de mercado.

El escenario financiero global introdujo nuevas prioridades.

El aumento del costo del capital, la presión sobre márgenes y la mayor selectividad de inversión fortalecieron criterios vinculados con:

  • Recurrencia de ingresos.
  • Estabilidad contractual.
  • Calidad del pipeline.
  • Eficiencia comercial.
  • Concentración de clientes.
  • Capacidad de expansión rentable.

Las compañías con ingresos recurrentes, nichos sectoriales claros y estructuras operativas eficientes comenzaron a captar mayor interés de compradores estratégicos e inversores.

El software empresarial se consolida como infraestructura crítica para múltiples industrias. Esa condición fortalece procesos de adquisición orientados a integrar soluciones, ampliar ecosistemas y asegurar posicionamiento competitivo.

Empresas medianas concentran oportunidades de adquisición

La consolidación encuentra un terreno particularmente fértil en compañías medianas especializadas.

Muchas empresas desarrollaron productos sólidos, equipos técnicos experimentados y conocimiento profundo de determinados sectores. Al mismo tiempo, presentan limitaciones vinculadas con escala comercial, posicionamiento internacional o capacidad de expansión regional.

Ese perfil genera oportunidades estratégicas para actores con mayor capacidad financiera y estructura comercial consolidada.

Las adquisiciones permiten acelerar:

  • Expansión de cartera.
  • Acceso a segmentos específicos.
  • Integración tecnológica.
  • Especialización sectorial.
  • Cobertura regional.
  • Capacidad consultiva.

En sectores como logística, salud, retail, energía y agroindustria, las soluciones verticales adquieren creciente relevancia dentro de las estrategias corporativas.

La especialización comienza a funcionar como un multiplicador de valor.

La consolidación modifica la competencia tecnológica

La concentración del mercado produce cambios estructurales sobre la dinámica competitiva.

Las compañías más grandes fortalecen capacidad de inversión, amplían ecosistemas de productos y mejoran integración de servicios. Las empresas medianas enfrentan un entorno de mayor presión comercial y necesidad de diferenciación estratégica.

La competencia se desplaza progresivamente desde funcionalidades aisladas hacia modelos integrales de solución.

Los clientes corporativos priorizan proveedores capaces de ofrecer:

  • Continuidad operativa.
  • Integración tecnológica.
  • Estabilidad financiera.
  • Soporte escalable.
  • Visión sectorial.
  • Capacidad de acompañamiento de largo plazo.

El posicionamiento técnico continúa siendo relevante, aunque la capacidad comercial y estratégica gana influencia sobre las decisiones de compra.

El valor del software se desplaza hacia el conocimiento sectorial

Uno de los cambios más relevantes del mercado aparece en la valorización del conocimiento específico de industria.

Las compañías tecnológicas con comprensión operativa de determinados sectores desarrollan ventajas competitivas más difíciles de replicar.

Las soluciones diseñadas para logística, manufactura, salud o agroindustria incorporan procesos, indicadores y necesidades particulares que fortalecen barreras de entrada.

El mercado premia empresas capaces de combinar:

  • Desarrollo tecnológico.
  • Lectura económica del cliente.
  • Comprensión operativa.
  • Capacidad consultiva.
  • Conocimiento regulatorio.
  • Adaptación sectorial.

La verticalización mejora eficiencia comercial y fortalece la construcción de autoridad dentro del mercado.

América Latina acelera procesos de concentración

La región atraviesa una etapa de transformación relevante dentro del ecosistema tecnológico.

El crecimiento de digitalización empresarial, automatización e inteligencia artificial aplicada amplía oportunidades de expansión. Al mismo tiempo, aumenta la competencia por escala, posicionamiento y capacidad de financiamiento.

Fondos regionales e internacionales observan oportunidades sobre empresas con:

  • Cartera corporativa consolidada.
  • Ingresos recurrentes.
  • Especialización sectorial.
  • Baja penetración internacional.
  • Estructura comercial en desarrollo.

En muchos casos, la principal limitación para escalar aparece en la organización comercial y estratégica más que en la capacidad técnica.

La consolidación del mercado también impulsa alianzas, fusiones y acuerdos de integración entre compañías medianas que buscan ganar volumen y capacidad competitiva.

La estructura comercial se convierte en un factor de valuación

La dinámica actual modifica la forma en que se evalúa el valor de una empresa tecnológica.

La calidad del pipeline, la previsibilidad comercial y la estabilidad de ingresos adquieren peso estratégico dentro de procesos de inversión y adquisición.

Las compañías capaces de demostrar:

  • Generación consistente de oportunidades.
  • Segmentación comercial clara.
  • Baja dependencia de clientes puntuales.
  • Posicionamiento definido.
  • Recurrencia contractual.
  • Expansión rentable.

Fortalecen su capacidad de negociación y crecimiento.

El mercado tecnológico entra en una etapa donde la estructura comercial comienza a impactar directamente sobre la valuación empresarial.

La capacidad de ordenar expansión, construir previsibilidad y desarrollar posicionamiento sectorial gana relevancia dentro de la competitividad tecnológica global.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Ciberseguridad y tecnologia

La ciberseguridad se convierte en eje estructural del negocio digital

La expansión de inteligencia artificial, automatización y plataformas conectadas está modificando la estructura de riesgo de las empresas tecnológicas y de todos los sectores productivos digitalizados.

La ciberseguridad comenzó a ocupar un lugar central dentro de las decisiones estratégicas vinculadas a continuidad operativa, reputación corporativa y previsibilidad financiera.

El mercado global atraviesa una etapa donde la digitalización avanza sobre operaciones críticas, infraestructura industrial, gestión comercial y cadenas de suministro. Ese proceso amplía la superficie de exposición frente a ataques informáticos, robo de datos, interrupciones operativas y vulnerabilidades sistémicas.

La evolución del negocio digital está impulsando un cambio de criterio en directorios y equipos ejecutivos: la seguridad informática pasó de ser una función técnica a convertirse en una variable estructural del negocio.

La automatización amplía el riesgo operativo empresarial

La incorporación acelerada de inteligencia artificial y automatización generó una expansión masiva de dispositivos, plataformas y procesos conectados. Esa dinámica incrementa puntos de acceso y complejidad operativa.

Los ataques dirigidos contra cadenas logísticas, plataformas financieras, sistemas industriales y empresas SaaS comenzaron a mostrar un impacto económico creciente sobre ingresos, reputación y continuidad operativa.

Según reportes recientes de Deloitte y organismos internacionales especializados en ciberseguridad, las amenazas vinculadas a IA generativa, ransomware y ataques automatizados están aumentando velocidad y sofisticación en mercados globales.

La situación adquiere mayor sensibilidad en América Latina, donde muchas empresas mantienen estructuras tecnológicas fragmentadas, bajo nivel de integración y políticas de seguridad desarrolladas de forma reactiva.

La exposición aumenta especialmente en compañías que crecieron aceleradamente durante procesos de digitalización y expansión comercial sin consolidar una arquitectura robusta de protección y monitoreo.

El costo económico de una interrupción digital gana escala

La dependencia creciente de plataformas digitales está elevando el impacto financiero de cualquier interrupción operativa.

Una caída de infraestructura, un ataque sobre datos sensibles o una vulnerabilidad en sistemas críticos puede afectar simultáneamente:

  • Facturación.
  • Logística.
  • Atención al cliente.
  • Reputación corporativa.
  • Cumplimiento regulatorio.
  • Relación con inversores y partners.

El problema dejó de concentrarse únicamente en recuperación técnica. El impacto actual involucra deterioro de confianza, pérdida de contratos y aumento del costo operativo.

Los sectores con operaciones distribuidas y alta digitalización muestran mayor sensibilidad:

  • Logística.
  • Energía.
  • Retail.
  • Servicios financieros.
  • Salud.
  • Manufactura industrial.
  • Plataformas tecnológicas B2B.

En esos mercados, la continuidad operativa se transformó en parte del posicionamiento competitivo.

La inteligencia artificial acelera la sofisticación de amenazas

La evolución de inteligencia artificial generativa también está modificando el escenario de ciberseguridad global.

Los nuevos modelos permiten automatizar ataques, desarrollar campañas de phishing más precisas y aumentar capacidad de evasión sobre sistemas tradicionales de protección.

En paralelo, las empresas están utilizando IA para monitoreo predictivo, detección temprana de amenazas y análisis automatizado de vulnerabilidades.

El mercado tecnológico comienza a consolidar una nueva carrera competitiva vinculada a seguridad autónoma y capacidad de respuesta en tiempo real.

Grandes compañías globales de tecnología están aumentando inversión en infraestructura de seguridad, plataformas de protección cloud y sistemas de defensa impulsados por IA. La prioridad estratégica está orientada a resiliencia operativa y protección de activos digitales críticos.

La regulación empieza a elevar estándares empresariales

La presión regulatoria también comenzó a intensificarse.

Estados Unidos, Europa y distintos mercados asiáticos están avanzando en marcos regulatorios vinculados a protección de datos, infraestructura crítica y responsabilidad corporativa sobre incidentes digitales.

Las exigencias regulatorias empiezan a impactar sobre:

  • Reporting corporativo.
  • Auditorías tecnológicas.
  • Gobierno de datos.
  • Trazabilidad operativa.
  • Relación con proveedores tecnológicos.

Esa dinámica genera presión adicional sobre empresas medianas y organizaciones con procesos tecnológicos descentralizados.

La ciberseguridad comienza a integrarse dentro de decisiones vinculadas a compliance, financiamiento, seguros corporativos y evaluación de riesgo de inversión.

La previsibilidad digital se convierte en ventaja competitiva

Las empresas tecnológicas y sectores intensivos en digitalización enfrentan una nueva exigencia competitiva: sostener operaciones resilientes y previsibles en entornos de alta exposición digital.

La capacidad de anticipar riesgos, monitorear vulnerabilidades y responder rápidamente frente a incidentes empieza a influir sobre:

  • Rentabilidad.
  • Estabilidad comercial.
  • Reputación.
  • Capacidad de expansión.
  • Valor de mercado.

El mercado comienza a premiar organizaciones con estructuras tecnológicas integradas, protocolos claros y capacidad de gestión estratégica del riesgo digital.

La evolución del sector muestra una convergencia cada vez más profunda entre tecnología, continuidad operativa y estrategia corporativa.

La ciberseguridad ocupa hoy un lugar asociado directamente a sostenibilidad empresarial y competitividad de largo plazo.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Competencia global por semiconductores y soberanía tecnológica: el nuevo eje del poder económico

La industria de semiconductores se consolidó como un activo estratégico central en la economía global.

La aceleración de la digitalización, el crecimiento de la inteligencia artificial y la expansión de industrias intensivas en tecnología posicionan a los chips como insumo crítico para la competitividad de países y empresas.

La disrupción en las cadenas de suministro durante la pandemia y las tensiones geopolíticas entre Estados Unidos y China impulsaron una agenda de soberanía tecnológica en las principales economías. Gobiernos y corporaciones activaron planes de inversión, subsidios y políticas industriales orientadas a garantizar acceso, producción local y control sobre tecnologías clave.

Geopolítica industrial y control de cadenas críticas

El dominio de los semiconductores define la capacidad de innovación en sectores como automotriz, defensa, telecomunicaciones y electrónica de consumo. La producción global presenta una alta concentración geográfica, con Asia liderando la fabricación avanzada, especialmente en Taiwán y Corea del Sur.

Estados Unidos fortaleció su estrategia mediante el CHIPS and Science Act, con más de USD 50.000 millones destinados a incentivar la producción local y reducir la dependencia externa. Europa activó el European Chips Act con objetivos similares, buscando duplicar su participación en la producción global hacia 2030.

China, por su parte, incrementó su inversión estatal para desarrollar capacidades domésticas y reducir restricciones tecnológicas impuestas por Occidente. Esta dinámica configura un escenario de competencia estructural entre bloques económicos.

Inversión récord y subsidios estatales

El volumen de inversión en semiconductores alcanzó niveles históricos. Empresas líderes como Intel, TSMC y Samsung anunciaron planes de expansión de plantas en Estados Unidos, Europa y Asia, impulsados por incentivos fiscales y subsidios directos.

Según estimaciones de McKinsey y Deloitte, la industria superará el billón de dólares en ingresos anuales hacia 2030, con un crecimiento impulsado por inteligencia artificial, vehículos eléctricos y computación de alto rendimiento.

La capacidad de producción se convierte en una variable estratégica. La construcción de fabs requiere inversiones superiores a los USD 10.000 millones por planta, además de talento especializado y ecosistemas tecnológicos robustos.

Asia, Estados Unidos y Europa en carrera por la autonomía tecnológica

Taiwán mantiene una posición dominante en la fabricación de chips avanzados, con TSMC como actor central. Corea del Sur, a través de Samsung, sostiene una fuerte presencia en memoria y lógica avanzada.

Estados Unidos avanza en la relocalización industrial con inversiones en Arizona, Texas y Ohio, mientras fortalece restricciones a exportaciones tecnológicas hacia China.

Europa prioriza la atracción de fabricantes globales y el desarrollo de capacidades propias, con Alemania y Francia como polos industriales emergentes.

La competencia global se organiza en torno a acceso a tecnología, talento, propiedad intelectual y financiamiento. Cada bloque construye su estrategia con foco en resiliencia y autonomía.

Impacto en América Latina y oportunidades estratégicas

América Latina participa de manera limitada en la cadena de valor de semiconductores. La región presenta oportunidades en segmentos como ensamblaje, testing, servicios tecnológicos y provisión de minerales críticos.

Países con reservas de litio, cobre y otros insumos estratégicos adquieren relevancia en el nuevo mapa tecnológico. La articulación entre sector público y privado define la capacidad de capturar valor en esta transformación.

Las empresas de la región enfrentan un entorno donde el acceso a tecnología y componentes impacta directamente en costos, producción y competitividad. La planificación estratégica incorpora variables geopolíticas y de abastecimiento como factores críticos.

Perspectiva estratégica

La industria de semiconductores establece un nuevo estándar de competitividad global. Las empresas necesitan desarrollar estrategias de abastecimiento diversificadas, alianzas tecnológicas y capacidad de adaptación a entornos regulatorios cambiantes.

La integración en cadenas globales de valor exige inversiones en talento, innovación y capacidades industriales. La localización de operaciones y la cercanía a hubs tecnológicos adquieren mayor relevancia.

La soberanía tecnológica se traduce en control de procesos críticos, acceso a conocimiento y capacidad de innovación sostenida. Las decisiones estratégicas en este sector impactan directamente en la posición competitiva de empresas y países.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.


IA - Infraestructura empresarial

Inteligencia artificial generativa: de experimento tecnológico a infraestructura empresarial

La nueva etapa de la inteligencia artificial en las empresas.

Durante los últimos meses, la inteligencia artificial generativa ha comenzado a consolidarse como una infraestructura tecnológica clave dentro de las organizaciones.

Lo que inicialmente fue percibido como una herramienta experimental para generar textos, imágenes o código está evolucionando hacia una plataforma que permite automatizar procesos, optimizar decisiones y rediseñar modelos operativos.

Empresas de múltiples sectores están incorporando estas tecnologías en áreas como atención al cliente, marketing, análisis de datos y desarrollo de software. El resultado es una transformación gradual de la forma en que las organizaciones producen, gestionan información y toman decisiones.

Informes recientes de McKinsey y Deloitte señalan que la inteligencia artificial generativa podría generar billones de dólares en valor económico global en la próxima década, impulsando una nueva fase de transformación digital.

De proyectos piloto a integración operativa

En una primera etapa, muchas empresas adoptaron la inteligencia artificial generativa a través de experimentos y pruebas internas. Equipos tecnológicos exploraron sus capacidades mediante proyectos piloto orientados a mejorar productividad o reducir costos en tareas específicas.

Sin embargo, la evolución reciente del mercado muestra un cambio significativo: la tecnología está comenzando a integrarse en procesos operativos centrales.

Las principales aplicaciones incluyen:

  • Automatización de atención al cliente mediante asistentes inteligentes.
  • Generación de contenido y optimización de campañas de marketing.
  • Desarrollo de software asistido por inteligencia artificial.
  • Análisis avanzado de datos para la toma de decisiones.
  • Optimización de procesos internos.

Esta transición marca el paso de la experimentación tecnológica hacia un modelo en el que la inteligencia artificial funciona como infraestructura digital transversal.

Una carrera tecnológica global

El avance de la inteligencia artificial también está impulsando una competencia tecnológica internacional.

Estados Unidos mantiene una posición dominante gracias a su ecosistema tecnológico y la inversión de grandes compañías en infraestructura de inteligencia artificial. Al mismo tiempo, China y la Unión Europea han acelerado sus inversiones en centros de datos, semiconductores y desarrollo de modelos avanzados.

La competencia global se concentra en tres áreas clave:

  • Desarrollo de modelos de inteligencia artificial de gran escala.
  • Infraestructura de computación avanzada.
  • Acceso a grandes volúmenes de datos.

En este contexto, la inteligencia artificial se está convirtiendo en un activo estratégico tanto para empresas como para economías nacionales.

Regulación y gobernanza tecnológica

A medida que la inteligencia artificial se integra en procesos empresariales, también crece el interés de los reguladores por establecer marcos normativos.

La Unión Europea ha avanzado con el desarrollo del AI Act, uno de los primeros marcos regulatorios destinados a establecer estándares de transparencia, seguridad y control de riesgos en sistemas de inteligencia artificial.

Otros países están evaluando regulaciones similares, especialmente en áreas vinculadas a:

  • Uso de datos.
  • Sesgos algorítmicos.
  • Responsabilidad en decisiones automatizadas.
  • Impacto laboral de la automatización.

Para las empresas, el desarrollo regulatorio se convierte en un factor clave al momento de definir estrategias de adopción tecnológica.

Implicancias estratégicas para las empresas

La inteligencia artificial generativa ofrece oportunidades relevantes para mejorar productividad y competitividad, pero su impacto dependerá en gran medida de cómo las empresas integren la tecnología en sus modelos de negocio.

Las organizaciones que logren capturar mayor valor serán aquellas capaces de combinar innovación tecnológica con transformación organizacional.

Esto implica desarrollar nuevas capacidades en:

  • Análisis de datos.
  • Automatización de procesos.
  • Gestión tecnológica.
  • Formación de talento especializado.

Al mismo tiempo, las empresas deberán gestionar riesgos asociados a la adopción de inteligencia artificial, incluyendo dependencia tecnológica, seguridad de datos y cumplimiento regulatorio.

Perspectiva para América Latina

En América Latina, la adopción de inteligencia artificial generativa todavía se encuentra en una fase temprana, aunque algunos sectores ya están explorando su potencial.

Empresas de banca, retail, telecomunicaciones y logística están incorporando herramientas de inteligencia artificial para mejorar eficiencia operativa y capacidad analítica.

El principal desafío regional se relaciona con la disponibilidad de infraestructura tecnológica y talento especializado. Sin embargo, la integración de estas herramientas también representa una oportunidad para modernizar sectores productivos y mejorar productividad.

Una transformación que recién comienza

La inteligencia artificial generativa está redefiniendo el papel de la tecnología dentro de las empresas. Más que una herramienta puntual, comienza a consolidarse como una plataforma estratégica capaz de transformar procesos y modelos de negocio.

En este escenario, comprender las tendencias tecnológicas globales y anticipar su impacto en los distintos sectores productivos será cada vez más relevante para las organizaciones.

En Vipzus acompañamos a empresas en sectores productivos claves a identificar oportunidades, fortalecer su posicionamiento y diseñar estrategias de crecimiento en mercados cada vez más competitivos.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.