Etiqueta transformación digital

La IA entra en la estructura empresarial

¿Qué cambia para las empresas según Stanford?

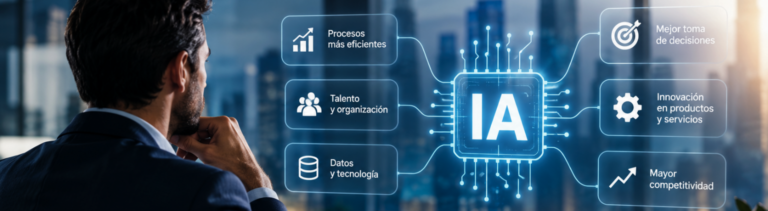
El AI Index 2026 muestra que la inteligencia artificial pasó a ocupar un lugar estructural en las organizaciones. La adopción empresarial llegó al 88%, la inversión corporativa global alcanzó US$581.700 millones y los primeros efectos de productividad aparecen con mayor claridad en funciones donde el trabajo puede medirse. Para las empresas, el desafío estratégico pasa por ordenar dónde aplicar IA, cómo medir su impacto y qué capacidades internas desarrollar.

La adopción empresarial alcanzó una escala estructural

La inteligencia artificial ingresó en una nueva etapa de adopción empresarial.

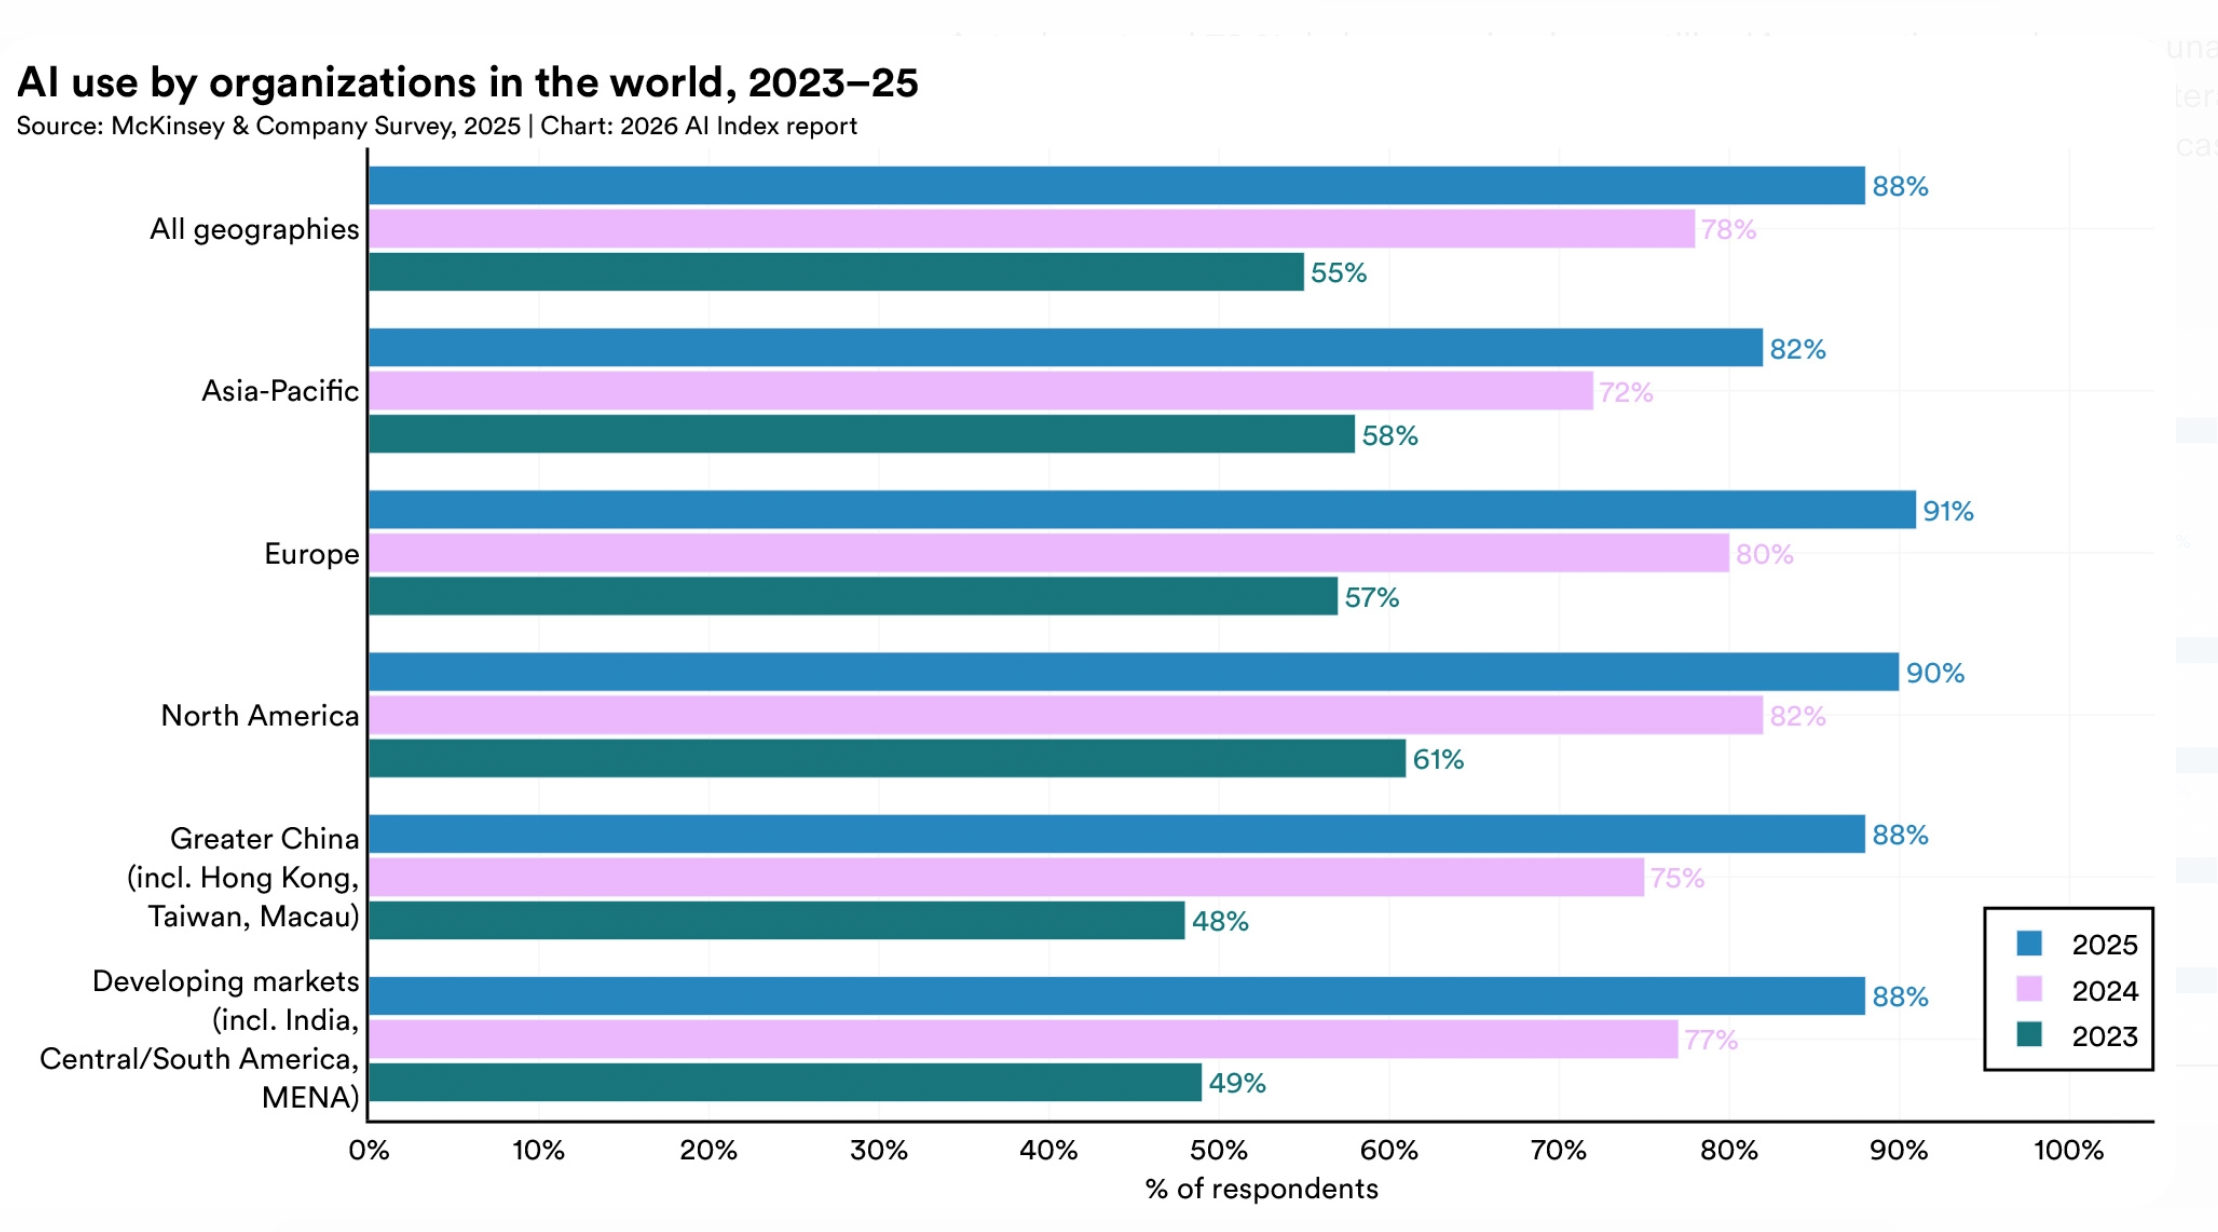
Según el AI Index 2026 de Stanford HAI, el 88% de las organizaciones encuestadas declaró utilizar IA en al menos una función durante 2025, frente al 78% registrado en 2024. Además, más de la mitad de las organizaciones señaló que utiliza IA en tres o más funciones.

La IA generativa también amplió su presencia. El 79% de las organizaciones relevadas afirmó utilizarla regularmente en al menos una función del negocio, frente al 71% del año anterior. China y Europa registraron algunos de los mayores incrementos interanuales en adopción.

Esta evolución modifica la conversación empresarial. La cuestión central pasa a ser la capacidad de integrar la tecnología dentro de procesos concretos, con objetivos económicos definidos y métricas de desempeño.

Para un CEO o director comercial, esto implica revisar dónde la IA puede generar impacto directo sobre ingresos, costos, productividad y previsibilidad.
La inversión marca una nueva escala competitiva

El volumen de capital destinado a inteligencia artificial confirma la dimensión económica de esta transformación.

Stanford estima que la inversión corporativa global en IA alcanzó US$581.700 millones en 2025, con un crecimiento del 130% respecto del año anterior. La inversión privada llegó a US$344.700 millones y creció 127,5%. La inversión en IA generativa aumentó más de 200% y concentró cerca de la mitad del financiamiento privado.

Estados Unidos mantuvo una posición dominante en inversión privada, con US$285.900 millones en 2025, frente a US$12.400 millones en China. Stanford advierte que esta comparación puede subestimar el volumen total de recursos destinados por China debido al peso de los fondos públicos y estatales.

La dimensión de la inversión también aparece en la infraestructura. Las principales compañías tecnológicas están elevando fuertemente sus gastos de capital para sostener capacidad de cómputo. Google, por ejemplo, reportó más de US$150.000 millones de capex anual en 2025.

Para las empresas de otros sectores, esta escala de inversión genera una consecuencia concreta: la disponibilidad de herramientas de IA continuará ampliándose y el costo relativo de acceder a capacidades avanzadas seguirá siendo una variable estratégica.

La productividad empieza a medirse por función

Uno de los datos más relevantes del informe aparece en la relación entre IA y productividad.

Stanford identifica incrementos de entre 14% y 15% en atención al cliente, 26% en desarrollo de software y 50% en producción de marketing. Los mayores beneficios aparecen en tareas estructuradas, medibles y con resultados sencillos de verificar.

Este punto tiene una implicancia directa para la gestión.

La productividad asociada a IA puede analizarse con mayor precisión cuando la empresa descompone sus procesos en actividades específicas. Atención de consultas, generación de contenidos, análisis documental, programación, clasificación de información y determinadas tareas administrativas presentan características favorables para esta medición.

La decisión empresarial requiere identificar esas funciones antes de realizar inversiones amplias.

Una empresa puede tener un alto nivel de adopción tecnológica y obtener un impacto económico limitado si la IA se incorpora sin una definición precisa del proceso, del indicador y del resultado esperado.

El área comercial entra en una nueva etapa de medición

El dato de productividad en marketing resulta particularmente relevante para empresas B2B.

La generación de contenido, el análisis de información comercial, la investigación de cuentas, la segmentación de prospectos y determinadas tareas de preparación comercial pueden incorporar herramientas de IA dentro de procesos existentes.

El impacto estratégico aparece cuando estas capacidades se conectan con variables comerciales concretas: volumen de oportunidades, velocidad de respuesta, costo de adquisición, cobertura de cuentas, conversión y calidad del pipeline.

La IA también puede ampliar la capacidad analítica de equipos comerciales que trabajan con grandes volúmenes de información.

La oportunidad está vinculada a la estructura del proceso comercial. Una organización con indicadores claros puede medir dónde la tecnología genera productividad y dónde requiere rediseño del proceso.

El talento también empieza a cambiar

La adopción de IA tiene efectos sobre la composición de los equipos.

El AI Index señala que los impactos laborales aparecen de manera desigual y con mayor intensidad en determinados grupos y ocupaciones expuestas. El empleo de desarrolladores de software de entre 22 y 25 años cayó cerca de 20% desde 2024, mientras los trabajadores de mayor edad registraron una evolución diferente. Además, un tercio de las organizaciones encuestadas espera reducir su plantilla durante el próximo año.

El dato requiere una lectura empresarial cuidadosa.

La incorporación de IA modifica la combinación entre tareas, capacidades y perfiles profesionales. Para las empresas, esto incrementa la importancia de definir qué funciones requieren conocimiento especializado, qué actividades pueden automatizarse y qué nuevas capacidades deben desarrollarse internamente.

La planificación de talento comienza a integrarse con la estrategia tecnológica.

América Latina enfrenta una oportunidad de adopción selectiva

La expansión global de la IA también abre una oportunidad para América Latina.

Stanford muestra que la adopción de IA generativa alcanzó 53% de la población mundial en apenas tres años. La velocidad de adopción presenta diferencias importantes entre países y mantiene una relación significativa con el nivel de ingreso. Al mismo tiempo, algunos mercados alcanzan niveles superiores a los esperados por su ingreso relativo.

El informe también identifica a Chile entre los países donde las capacidades de ingeniería de IA están creciendo con mayor velocidad.

Para las empresas latinoamericanas, esta dinámica genera un escenario de acceso creciente a herramientas desarrolladas en mercados líderes.

La ventaja competitiva puede surgir de la capacidad para seleccionar aplicaciones con impacto económico, integrarlas en procesos comerciales y operativos y construir indicadores que permitan evaluar resultados.

La prioridad empresarial pasa por seleccionar dónde capturar valor

Los datos de Stanford muestran una expansión simultánea de inversión, adopción y productividad.

La decisión estratégica para las empresas pasa por traducir esa expansión tecnológica en prioridades concretas.

Tres variables adquieren especial relevancia:

1. Procesos: identificar actividades donde la IA puede generar productividad medible.

2. Economía: establecer el impacto sobre costos, ingresos, márgenes y utilización de recursos.

3. Estructura: definir responsabilidades, capacidades internas, indicadores y criterios de inversión.

La adopción tecnológica comienza a formar parte de la arquitectura empresarial. El valor aparece cuando la empresa puede conectar tecnología, procesos y resultados económicos dentro de una misma lógica de gestión.

La estructura define la capacidad de capturar el valor de la IA

El AI Index 2026 muestra que la inteligencia artificial alcanzó una escala empresarial significativa. El 88% de las organizaciones encuestadas ya declara algún uso de IA y la inversión global continúa creciendo a tasas extraordinarias.

Para los decisores, el próximo desafío está vinculado a la capacidad de transformar adopción en productividad, productividad en resultados y resultados en una estructura empresarial sostenible.

La inteligencia artificial comienza a funcionar como una variable transversal de competitividad. Su impacto dependerá cada vez más de la calidad de las decisiones que acompañen su incorporación.

Vipzus acompaña a empresas de sectores productivos clave en el diagnóstico de oportunidades, el ordenamiento de su estructura comercial y la definición de estrategias de crecimiento. En un escenario donde la IA modifica procesos, capacidades y criterios de inversión, la claridad estratégica adquiere un papel central para priorizar oportunidades y fortalecer la previsibilidad del negocio.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Clientes, canales o mercados

¿Qué riesgo representa para tu empresa depender de los mismos clientes, canales o mercados de siempre?

La expansión del sector tecnológico mantiene un ritmo sostenido impulsado por la inteligencia artificial, la automatización y la digitalización de procesos empresariales.

En este escenario, muchas compañías tecnológicas continúan creciendo sobre una base comercial concentrada en un conjunto reducido de clientes, canales de adquisición o mercados geográficos. Esa concentración condiciona la estabilidad del negocio y limita la capacidad de sostener el crecimiento en el mediano plazo.

Las empresas de tecnología suelen desarrollar relaciones de largo plazo con clientes estratégicos. Ese modelo aporta ingresos recurrentes y fortalece la experiencia sectorial. Al mismo tiempo, incrementa la exposición ante cualquier cambio en las prioridades de inversión, los presupuestos o las estrategias de esos clientes.

La concentración comercial aumenta la vulnerabilidad del negocio

Una cartera concentrada amplifica el impacto financiero de cada decisión tomada por un cliente relevante. La cancelación de un contrato, la reducción del presupuesto tecnológico o un cambio de proveedor pueden afectar ingresos, flujo de caja y capacidad de inversión en innovación.

Este escenario también condiciona la planificación financiera. La previsibilidad depende de un número limitado de decisiones externas, lo que dificulta proyectar el crecimiento con mayor estabilidad.

Los canales tradicionales alcanzan un punto de madurez

Muchas empresas tecnológicas construyeron su crecimiento mediante referidos, redes personales o alianzas históricas. Estos canales mantienen valor estratégico, aunque presentan límites para sostener procesos de expansión.

El proceso de compra B2B evoluciona hacia recorridos digitales donde los compradores investigan proveedores, comparan soluciones y utilizan herramientas de inteligencia artificial para evaluar alternativas antes del primer contacto comercial. La visibilidad en distintos canales comienza a influir directamente sobre la generación de oportunidades.

Las organizaciones que desarrollan estrategias multicanal fortalecen su capacidad para captar demanda desde diferentes puntos de contacto y reducir la dependencia de un único origen de negocios.

La diversificación fortalece la previsibilidad comercial

Diversificar implica ampliar el alcance comercial mediante nuevos segmentos, industrias, regiones o modelos de comercialización. Esa estrategia distribuye el riesgo y genera una estructura de ingresos más equilibrada.

La incorporación de nuevos mercados también aporta información valiosa sobre necesidades emergentes, fortalece la capacidad de innovación y amplía el potencial competitivo de la empresa.

Las compañías tecnológicas con procesos comerciales estructurados cuentan con mejores herramientas para identificar oportunidades, priorizar inversiones y administrar ciclos de venta con mayor precisión.

La expansión requiere estructura y criterios de priorización

Ingresar a nuevos mercados exige decisiones fundamentadas. La selección de segmentos, la propuesta de valor, la capacidad comercial y los recursos disponibles determinan la viabilidad de cada iniciativa.

El crecimiento sostenido depende de un diagnóstico que permita identificar dónde existe mayor potencial de rentabilidad, cuáles canales presentan mejores perspectivas y qué clientes contribuyen a construir una cartera más equilibrada.

Las organizaciones que incorporan estos criterios fortalecen su resiliencia frente a cambios económicos, tecnológicos y competitivos.

La dirección estratégica define la capacidad de crecimiento

La evolución del mercado tecnológico incrementa la importancia de revisar periódicamente la composición de la cartera de clientes, la distribución de ingresos y la diversidad de canales comerciales. Esa evaluación permite detectar niveles de concentración que podrían limitar el desarrollo futuro de la empresa.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Audiencia masiva

La monetización de comunidades digitales transforma la industria de contenidos

La industria global de medios y entretenimiento atraviesa una transformación profunda en la forma de construir valor, captar atención y monetizar contenido.

Las audiencias masivas continúan teniendo escala, aunque el crecimiento económico del sector empieza a concentrarse en modelos basados en comunidad, afinidad y engagement sostenido.

El cambio impacta directamente sobre plataformas, medios tradicionales, productoras, marcas y empresas vinculadas al negocio publicitario.

La economía de creadores avanza sobre segmentos históricamente dominados por grandes grupos de medios. YouTube, Twitch, TikTok, Discord y formatos de contenido en vivo consolidan un ecosistema donde la cercanía con la audiencia genera ventajas competitivas más estables que el alcance masivo tradicional.

El fenómeno empieza a modificar estructuras de monetización, inversión publicitaria y construcción de posicionamiento digital.

La fragmentación del consumo cambia las reglas del negocio audiovisual

Durante décadas, la industria de medios construyó escala a partir de concentración de audiencia. Televisión abierta, cable y grandes plataformas digitales organizaron modelos de negocio sustentados en volumen y distribución masiva.

La expansión de plataformas sociales alteró esa lógica.

El consumo digital actual se organiza alrededor de intereses específicos, comunidades temáticas y relaciones permanentes entre creadores y audiencia. Deportes, gaming, finanzas, lifestyle, tecnología y entretenimiento desarrollan ecosistemas de nicho con altos niveles de interacción.

El tiempo de permanencia empieza a tener mayor peso económico que el alcance general.

YouTube ya representa uno de los principales destinos globales de consumo audiovisual y fortalece liderazgo frente a plataformas de streaming tradicionales. Según Nielsen, YouTube mantiene una de las mayores participaciones de consumo televisivo conectado en Estados Unidos durante 2026, impulsado por creators y contenido híbrido entre entretenimiento y comunidad.

El impacto económico es directo. Las marcas encuentran audiencias más segmentadas, métricas más precisas y costos de adquisición potencialmente más eficientes.

La monetización gira hacia modelos basados en engagement y recurrencia

La publicidad digital atraviesa una transición orientada a calidad de interacción y capacidad de influencia.

Las comunidades digitales generan relaciones más frecuentes, mayor tiempo de exposición y niveles de confianza superiores frente a formatos publicitarios tradicionales.

Ese escenario fortalece:

  • Suscripciones.
  • Membresías.
  • Contenido exclusivo.
  • Live commerce.
  • Sponsorships segmentados.
  • Monetización directa de audiencia.

El creador deja de ser únicamente un productor de contenido. Empieza a ocupar un rol similar al de un medio vertical especializado con capacidad de movilizar comunidades específicas.

Twitch, Patreon, YouTube Memberships y Discord aceleran modelos donde la recurrencia de ingresos depende de fidelización y profundidad del vínculo con la audiencia.

La lógica económica del sector empieza a desplazarse desde volumen de impresiones hacia calidad de comunidad.

Las empresas de medios enfrentan presión sobre su estructura tradicional

Los grupos de medios tradicionales atraviesan una presión creciente sobre costos, monetización y retención de audiencias jóvenes.

El crecimiento de creators independientes reduce barreras de entrada y multiplica oferta de contenido. La competencia deja de organizarse únicamente entre grandes empresas.

El desafío estratégico aparece en la capacidad de construir identidad, diferenciación y formatos capaces de sostener atención en ecosistemas hiperfragmentados.

Las audiencias consumen contenido en múltiples plataformas simultáneamente:

  • Clips cortos.
  • Streaming en vivo.
  • Podcasts.
  • Newsletters.
  • Video on demand.
  • Contenido interactivo.

La distribución pierde centralidad como ventaja competitiva exclusiva.

La capacidad de construir comunidad adquiere mayor valor económico y estratégico.

Distintos grupos de medios comienzan a incorporar creadores externos, alianzas con influencers y formatos colaborativos para fortalecer engagement y ampliar monetización digital.

El movimiento también impacta sobre estructuras comerciales y publicitarias. Las marcas demandan métricas vinculadas a interacción real, fidelización y conversión.

La inteligencia artificial amplifica la competencia por atención

La inteligencia artificial acelera producción, edición y adaptación de contenido a gran escala. Esa expansión incrementa volumen de publicaciones y profundiza la saturación digital.

En ese contexto, la comunidad empieza a funcionar como barrera competitiva.

Los creadores con audiencias fidelizadas mantienen capacidad de sostener tráfico, conversación y monetización incluso en entornos con sobreoferta de contenido automatizado.

La autenticidad percibida, la interacción constante y el sentido de pertenencia fortalecen valor económico de las comunidades digitales.

El impacto alcanza también a empresas fuera del sector de medios.

Retail, tecnología, educación, gaming y consumo masivo comienzan a desarrollar estrategias centradas en construcción de comunidad propia para reducir dependencia publicitaria y fortalecer relación directa con clientes.

América Latina acelera adopción de modelos basados en creators

La región muestra un crecimiento sostenido en consumo digital, video online y economía de creadores.

Brasil, México y Argentina concentran parte importante de la expansión regional de streaming, gaming y plataformas sociales.

El fenómeno genera nuevas oportunidades para:

  • Productoras.
  • Agencias.
  • Plataformas tecnológicas.
  • Marcas.
  • Medios digitales.
  • Empresas de publicidad.

También aparecen desafíos vinculados a monetización, regulación, propiedad intelectual y dependencia de plataformas globales.

La competitividad regional empieza a depender de capacidad de construir comunidades con identidad clara y modelos de monetización sostenibles.

El valor estratégico migra hacia la relación directa con la audiencia

La industria de medios y entretenimiento ingresa en una etapa donde la atención se distribuye entre miles de comunidades activas y altamente segmentadas.

El crecimiento del sector empieza a depender menos de escala generalista y más de profundidad de vínculo con la audiencia.

La construcción de comunidad emerge como una de las variables estratégicas más relevantes para medios, plataformas y marcas que buscan previsibilidad de ingresos y diferenciación sostenible.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


La visibilidad de la cadena de suministro gana influencia en la competencia logística

La visibilidad en tiempo real de la cadena de suministro adquiere relevancia estratégica en un mercado donde la información impacta sobre la rentabilidad, la confianza y la continuidad de los contratos.

La logística atraviesa una transformación impulsada por una demanda creciente de información. Empresas industriales, retailers, compañías de e-commerce y organizaciones con operaciones complejas incorporan nuevos criterios para evaluar a sus proveedores logísticos. Entre ellos, la capacidad de ofrecer visibilidad completa sobre el estado de los envíos, los inventarios y los procesos operativos ocupa un lugar cada vez más relevante.

Durante años, la eficiencia operativa concentró gran parte de la atención del sector. Los indicadores tradicionales vinculados a costos, tiempos de entrega y capacidad operativa continúan siendo fundamentales. Sin embargo, la dinámica competitiva incorpora una nueva variable: la calidad de la información disponible para el cliente.

La visibilidad de la cadena de suministro se convierte así en un activo comercial con impacto directo sobre la fidelización y el crecimiento.

La información adquiere valor económico dentro de la propuesta logística

Las cadenas de suministro operan en entornos caracterizados por una mayor volatilidad, exigencias de cumplimiento más estrictas y una creciente complejidad operativa.

Frente a este escenario, los clientes buscan reducir incertidumbre. La posibilidad de conocer en tiempo real la ubicación de una carga, anticipar desvíos, monitorear inventarios o acceder a reportes operativos fortalece la capacidad de planificación y mejora la toma de decisiones.

La información deja de funcionar únicamente como soporte operativo y pasa a integrarse dentro de la propuesta de valor comercial.

Diversos estudios de consultoras internacionales como McKinsey, Gartner y Deloitte muestran que las organizaciones con mayor nivel de visibilidad sobre sus operaciones logísticas logran mejorar indicadores de servicio, optimizar inventarios y reducir costos asociados a interrupciones de la cadena de suministro.

La consecuencia empresarial es clara: los clientes asignan valor económico a la capacidad de acceder a información precisa y oportuna.

La presión competitiva impulsa nuevos estándares de servicio

El crecimiento del comercio electrónico, la digitalización de procesos empresariales y la expansión de plataformas de monitoreo generan expectativas cada vez más elevadas.

Los clientes corporativos comparan la experiencia logística con los niveles de visibilidad que encuentran en otros sectores digitales. La disponibilidad permanente de información se incorpora progresivamente como una expectativa básica del mercado.

Esta evolución modifica los criterios de evaluación de proveedores.

La puntualidad continúa siendo importante. La capacidad de informar, anticipar y comunicar adquiere una relevancia equivalente dentro de los procesos de selección y permanencia de clientes.

Las empresas logísticas que ofrecen plataformas de seguimiento, dashboards personalizados, alertas automáticas y trazabilidad integral fortalecen su posicionamiento frente a competidores que compiten principalmente por precio.

La trazabilidad fortalece la retención de cuentas estratégicas

La competencia por tarifas genera presión constante sobre los márgenes del sector.

En este contexto, la construcción de relaciones comerciales sostenibles depende cada vez más de la capacidad de generar valor percibido.

La trazabilidad contribuye directamente a ese objetivo.

Cuando un cliente puede monitorear operaciones críticas, acceder a información histórica y contar con indicadores confiables para gestionar su negocio, la relación comercial adquiere una mayor profundidad estratégica.

La conversación deja de centrarse exclusivamente en costos operativos y comienza a incorporar variables vinculadas a planificación, control y capacidad de respuesta.

Este cambio fortalece la permanencia de cuentas estratégicas y amplía las posibilidades de expansión comercial dentro de clientes existentes.

La integración tecnológica acelera una nueva etapa de diferenciación

La expansión de tecnologías vinculadas a Internet de las Cosas (IoT), sensores inteligentes, inteligencia artificial y plataformas de análisis de datos facilita la construcción de modelos logísticos más transparentes.

La inversión tecnológica encuentra una justificación cada vez más asociada al crecimiento comercial y la retención de clientes.

La captura continua de datos permite detectar incidentes, generar alertas tempranas y construir indicadores operativos con un nivel de detalle superior al disponible hace pocos años.

Las organizaciones que logran integrar estas capacidades fortalecen su capacidad de respuesta frente a eventos disruptivos y mejoran la experiencia de sus clientes.

La diferenciación surge entonces de la capacidad de transformar datos operativos en información relevante para la toma de decisiones.

El desafío estratégico está en convertir datos en ventaja competitiva

La disponibilidad de tecnología por sí sola no garantiza resultados.

Muchas organizaciones incorporan herramientas digitales sin una estrategia clara para transformar la información en valor comercial.

La ventaja competitiva aparece cuando los datos permiten mejorar la previsibilidad, fortalecer la relación con clientes y facilitar decisiones empresariales.

El desafío para los líderes logísticos consiste en identificar qué información genera valor para cada segmento de clientes y cómo integrarla dentro de una propuesta de servicio consistente.

La visibilidad adquiere sentido estratégico cuando contribuye a mejorar ingresos, fortalecer la rentabilidad y consolidar relaciones de largo plazo.

La visibilidad se incorpora al núcleo de la competitividad logística

La evolución de las cadenas de suministro muestra una tendencia clara: la transparencia operativa gana protagonismo dentro de los factores que determinan la competitividad del sector.

Las empresas logísticas que desarrollan capacidades de trazabilidad, monitoreo y gestión inteligente de información fortalecen su posición frente a clientes cada vez más exigentes.

La próxima etapa de crecimiento del sector estará asociada a la capacidad de combinar eficiencia operativa, inteligencia de datos y experiencia del cliente dentro de una propuesta de valor integrada.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Economia de medios

La inteligencia artificial modifica la economía de los medios y transforma las fuentes de ingresos del sector

La expansión de la inteligencia artificial está generando uno de los cambios más profundos en la industria global de medios y entretenimiento.

La tecnología comenzó como una herramienta de automatización y análisis de datos. Actualmente ocupa un lugar central en la producción de contenidos, la gestión de audiencias, la publicidad digital y los modelos de monetización.

El impacto alcanza a medios tradicionales, plataformas de streaming, empresas de entretenimiento, productoras y creadores independientes. La capacidad de captar atención, convertir audiencias en ingresos y construir activos digitales propios adquiere una nueva dimensión en un ecosistema donde los sistemas de inteligencia artificial participan cada vez más en la distribución y el descubrimiento de contenidos.

Los asistentes de IA se incorporan a la cadena de distribución de contenidos

Durante más de dos décadas, los buscadores y las redes sociales concentraron gran parte del tráfico digital. La aparición de asistentes conversacionales basados en inteligencia artificial incorpora un nuevo intermediario entre los contenidos y las audiencias.

Millones de usuarios comienzan a consultar herramientas como ChatGPT, Perplexity, Gemini o Copilot para obtener información, recomendaciones y respuestas especializadas. Este comportamiento modifica la forma en que las personas descubren noticias, consumen información y acceden a contenidos de entretenimiento.

Para los medios, esta dinámica introduce una variable estratégica adicional: la visibilidad frente a sistemas de inteligencia artificial.

La calidad de las fuentes, la autoridad temática, la especialización sectorial y la claridad informativa adquieren mayor relevancia dentro de los mecanismos que utilizan estos sistemas para identificar contenido confiable.

La monetización de audiencias entra en una nueva etapa

La inteligencia artificial también impacta directamente sobre los ingresos.

Las empresas de medios utilizan modelos avanzados de análisis para comprender hábitos de consumo, segmentar audiencias y optimizar estrategias de suscripción.

La personalización permite ofrecer contenidos más relevantes para cada usuario, aumentando indicadores vinculados a permanencia, recurrencia y conversión.

Los grupos de medios internacionales avanzan además en modelos predictivos capaces de identificar comportamientos de cancelación, oportunidades de venta cruzada y segmentos con mayor potencial de monetización.

La consecuencia económica es significativa: la rentabilidad comienza a depender cada vez más de la capacidad para gestionar datos, interpretar comportamientos y desarrollar relaciones directas con las audiencias.

La producción de contenidos incorpora nuevas eficiencias operativas

La automatización basada en inteligencia artificial genera mejoras operativas en múltiples áreas.

Las herramientas actuales permiten:

  • Resumir información compleja.
  • Generar versiones adaptadas para distintos formatos.
  • Optimizar flujos de edición.
  • Acelerar procesos de documentación.
  • Automatizar tareas repetitivas.

Estas capacidades reducen tiempos de producción y aumentan la velocidad de publicación.

El desafío estratégico consiste en preservar diferenciación editorial, calidad informativa y credibilidad de marca en un contexto donde la generación de contenido se vuelve más accesible para una cantidad creciente de actores.

La ventaja competitiva se concentra cada vez más en la capacidad de producir análisis propios, conocimiento especializado y perspectivas con valor agregado.

La economía de la atención incrementa la competencia por relevancia

La inteligencia artificial amplifica la cantidad de contenidos disponibles y acelera los ciclos de consumo.

Esta dinámica aumenta la competencia por captar atención en un entorno caracterizado por una oferta prácticamente ilimitada.

Las empresas de medios enfrentan una presión creciente para fortalecer su posicionamiento temático y construir comunidades con intereses definidos.

Las organizaciones que desarrollan autoridad en nichos específicos cuentan con mayores posibilidades de generar reconocimiento de marca, mejorar sus métricas de conversión y aumentar el valor comercial de sus audiencias.

La especialización emerge como una variable estratégica para sostener crecimiento y rentabilidad.

El valor económico de la confianza adquiere una dimensión superior

La proliferación de contenidos generados mediante inteligencia artificial incrementa la importancia de la confianza como activo empresarial.

La procedencia de la información, la calidad de las fuentes y la reputación de las marcas influyen cada vez más en las decisiones de consumo.

Este fenómeno fortalece la posición de medios, plataformas y productores capaces de demostrar rigor editorial y consistencia en sus contenidos.

La confianza comienza a funcionar como un diferencial económico capaz de impactar en suscripciones, acuerdos publicitarios y oportunidades comerciales de largo plazo.

América Latina enfrenta una oportunidad de posicionamiento estratégico

El crecimiento de los asistentes conversacionales abre una oportunidad para que organizaciones especializadas ganen visibilidad mediante contenidos de alta calidad, enfoque sectorial y capacidad de respuesta a problemas concretos del mercado.

La economía de los medios avanza hacia un escenario donde la distribución, la monetización y la construcción de confianza estarán cada vez más vinculadas a la interacción entre audiencias humanas y sistemas de inteligencia artificial.

Las decisiones estratégicas que se adopten durante esta etapa influirán sobre la capacidad de crecimiento, rentabilidad y posicionamiento de las empresas del sector durante la próxima década.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Comunidad influencer

El Mundial de los creadores: cómo las comunidades de influencers están transformando el negocio de la atención global

El caso Tim Payne expone una nueva dinámica en la industria de medios y entretenimiento: las comunidades digitales poseen capacidad para crear relevancia, alterar métricas de audiencia y generar valor comercial a escala global.

El Mundial de fútbol siempre funcionó como una de las mayores plataformas de distribución de atención del planeta. La edición 2026 incorpora una variable adicional: el poder de las comunidades digitales organizadas alrededor de influencers. El fenómeno ya impacta en audiencias, patrocinio, monetización y posicionamiento de marcas deportivas.

El caso del futbolista neozelandés Tim Payne se convirtió en uno de los ejemplos más ilustrativos de esta transformación. Antes del torneo, el defensor contaba con menos de 5.000 seguidores en Instagram. Tras una campaña impulsada por el creador argentino Valen Scarsini, conocido como «El Scarso», Payne acumuló millones de seguidores en pocos días y se transformó en una de las historias virales del Mundial. Diversos medios internacionales reportaron el salto exponencial de su audiencia digital y el interés comercial generado alrededor de su figura.

La atención global se organiza alrededor de comunidades

Las plataformas sociales consolidaron un nuevo modelo de distribución mediática. Los algoritmos amplifican contenidos con alta participación y las comunidades funcionan como aceleradores de alcance.

El fenómeno Tim Payne evidencia una dinámica relevante: una comunidad digital coordinada puede instalar una narrativa global sin depender de estructuras tradicionales de medios. El jugador pasó de ser un participante con escasa visibilidad a convertirse en uno de los nombres más comentados del torneo gracias a la movilización colectiva de seguidores.

Para la industria de medios y entretenimiento, esta evolución modifica la lógica de generación de audiencia. El activo estratégico ya incluye la capacidad de activar comunidades con alto nivel de participación.

La economía del fandom adquiere escala comercial

Las comunidades digitales generan externalidades económicas concretas. Un incremento masivo de seguidores impacta en visibilidad, acuerdos comerciales, oportunidades de patrocinio y valor de marca personal.

Reportes recientes señalan que el crecimiento de la popularidad de Payne despertó interés deportivo y comercial de clubes en distintos mercados. La visibilidad digital comienza a influir sobre decisiones vinculadas al negocio deportivo.

Este escenario amplía las fuentes de monetización para ligas, clubes, plataformas y creadores. Las audiencias participan activamente en la construcción de valor y modifican el ciclo tradicional de producción y consumo de contenidos.

Los influencers compiten por la construcción del relato del torneo

Las investigaciones sobre eventos deportivos de alta intensidad muestran que periodistas, medios e influencers participan en un ecosistema híbrido de generación de conversación pública. La autoridad informativa convive con nuevos actores capaces de movilizar audiencias masivas.

Durante el Mundial, los creadores digitales poseen ventajas relevantes:

  • Velocidad de publicación.
  • Cercanía emocional con las audiencias.
  • Formatos nativos para TikTok, Instagram y YouTube.
  • Alta capacidad de viralización.

El resultado es un cambio estructural en el mercado de medios deportivos. El control de la atención se distribuye entre múltiples actores con capacidades distintas.

La regulación comienza a acompañar el crecimiento del ecosistema creator

El crecimiento económico del sector también impulsa nuevos marcos regulatorios. Estados Unidos confirmó exigencias migratorias específicas para influencers internacionales que produzcan contenido monetizado durante el Mundial 2026. Las autoridades consideran determinadas actividades digitales como trabajo sujeto a regulación.

Esta decisión refleja la creciente institucionalización de la economía creadora. El contenido digital asociado a grandes eventos deportivos se consolida como una industria con impacto económico directo.

Para empresas de medios, agencias, plataformas y marcas globales, el cumplimiento regulatorio adquiere relevancia estratégica en la planificación de campañas internacionales.

Estrategias de monetización basadas en comunidades ganan protagonismo

El caso Tim Payne aporta una lección empresarial con implicancias amplias: las comunidades activas pueden crear relevancia a gran escala con costos marginales reducidos. El diferencial competitivo surge de la capacidad de generar pertenencia, identidad y participación colectiva.

Las organizaciones del sector enfrentan nuevas preguntas estratégicas:

  • ¿Qué comunidades poseen capacidad real de movilización?
  • ¿Cómo se mide el valor económico del engagement?
  • ¿Qué modelos de monetización ofrecen mayor previsibilidad?
  • ¿Cómo integrar creadores dentro de estrategias de medios de largo plazo?

La respuesta a estas preguntas influirá sobre ingresos publicitarios, adquisición de audiencias y construcción de marca durante la próxima década.

El Mundial 2026 confirma que el negocio del entretenimiento global evoluciona hacia ecosistemas impulsados por comunidades. La atención se convierte en un activo distribuido y la capacidad de activación adquiere un valor estratégico creciente.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Consolidación de Software

Consolidación del mercado de software empresarial: por qué las empresas medianas se convierten en activos estratégicos

El mercado global de software empresarial atraviesa una etapa de consolidación acelerada.

Fondos de inversión, grandes grupos tecnológicos y compañías especializadas intensifican adquisiciones orientadas a capturar cartera, propiedad intelectual, posicionamiento sectorial y capacidad comercial.

La dinámica afecta especialmente a empresas medianas de software B2B, SaaS y servicios tecnológicos con trayectoria técnica consolidada y estructuras comerciales todavía inmaduras.

El fenómeno responde a un cambio profundo en las prioridades del sector. El mercado comenzó a valorar previsibilidad, rentabilidad y especialización con mayor intensidad que el crecimiento desordenado impulsado exclusivamente por expansión de usuarios o inversión de capital.

Rentabilidad y recurrencia ganan peso estratégico

Durante más de una década, gran parte del ecosistema tecnológico operó bajo modelos orientados a crecimiento acelerado, expansión geográfica y captura rápida de mercado.

El escenario financiero global introdujo nuevas prioridades.

El aumento del costo del capital, la presión sobre márgenes y la mayor selectividad de inversión fortalecieron criterios vinculados con:

  • Recurrencia de ingresos.
  • Estabilidad contractual.
  • Calidad del pipeline.
  • Eficiencia comercial.
  • Concentración de clientes.
  • Capacidad de expansión rentable.

Las compañías con ingresos recurrentes, nichos sectoriales claros y estructuras operativas eficientes comenzaron a captar mayor interés de compradores estratégicos e inversores.

El software empresarial se consolida como infraestructura crítica para múltiples industrias. Esa condición fortalece procesos de adquisición orientados a integrar soluciones, ampliar ecosistemas y asegurar posicionamiento competitivo.

Empresas medianas concentran oportunidades de adquisición

La consolidación encuentra un terreno particularmente fértil en compañías medianas especializadas.

Muchas empresas desarrollaron productos sólidos, equipos técnicos experimentados y conocimiento profundo de determinados sectores. Al mismo tiempo, presentan limitaciones vinculadas con escala comercial, posicionamiento internacional o capacidad de expansión regional.

Ese perfil genera oportunidades estratégicas para actores con mayor capacidad financiera y estructura comercial consolidada.

Las adquisiciones permiten acelerar:

  • Expansión de cartera.
  • Acceso a segmentos específicos.
  • Integración tecnológica.
  • Especialización sectorial.
  • Cobertura regional.
  • Capacidad consultiva.

En sectores como logística, salud, retail, energía y agroindustria, las soluciones verticales adquieren creciente relevancia dentro de las estrategias corporativas.

La especialización comienza a funcionar como un multiplicador de valor.

La consolidación modifica la competencia tecnológica

La concentración del mercado produce cambios estructurales sobre la dinámica competitiva.

Las compañías más grandes fortalecen capacidad de inversión, amplían ecosistemas de productos y mejoran integración de servicios. Las empresas medianas enfrentan un entorno de mayor presión comercial y necesidad de diferenciación estratégica.

La competencia se desplaza progresivamente desde funcionalidades aisladas hacia modelos integrales de solución.

Los clientes corporativos priorizan proveedores capaces de ofrecer:

  • Continuidad operativa.
  • Integración tecnológica.
  • Estabilidad financiera.
  • Soporte escalable.
  • Visión sectorial.
  • Capacidad de acompañamiento de largo plazo.

El posicionamiento técnico continúa siendo relevante, aunque la capacidad comercial y estratégica gana influencia sobre las decisiones de compra.

El valor del software se desplaza hacia el conocimiento sectorial

Uno de los cambios más relevantes del mercado aparece en la valorización del conocimiento específico de industria.

Las compañías tecnológicas con comprensión operativa de determinados sectores desarrollan ventajas competitivas más difíciles de replicar.

Las soluciones diseñadas para logística, manufactura, salud o agroindustria incorporan procesos, indicadores y necesidades particulares que fortalecen barreras de entrada.

El mercado premia empresas capaces de combinar:

  • Desarrollo tecnológico.
  • Lectura económica del cliente.
  • Comprensión operativa.
  • Capacidad consultiva.
  • Conocimiento regulatorio.
  • Adaptación sectorial.

La verticalización mejora eficiencia comercial y fortalece la construcción de autoridad dentro del mercado.

América Latina acelera procesos de concentración

La región atraviesa una etapa de transformación relevante dentro del ecosistema tecnológico.

El crecimiento de digitalización empresarial, automatización e inteligencia artificial aplicada amplía oportunidades de expansión. Al mismo tiempo, aumenta la competencia por escala, posicionamiento y capacidad de financiamiento.

Fondos regionales e internacionales observan oportunidades sobre empresas con:

  • Cartera corporativa consolidada.
  • Ingresos recurrentes.
  • Especialización sectorial.
  • Baja penetración internacional.
  • Estructura comercial en desarrollo.

En muchos casos, la principal limitación para escalar aparece en la organización comercial y estratégica más que en la capacidad técnica.

La consolidación del mercado también impulsa alianzas, fusiones y acuerdos de integración entre compañías medianas que buscan ganar volumen y capacidad competitiva.

La estructura comercial se convierte en un factor de valuación

La dinámica actual modifica la forma en que se evalúa el valor de una empresa tecnológica.

La calidad del pipeline, la previsibilidad comercial y la estabilidad de ingresos adquieren peso estratégico dentro de procesos de inversión y adquisición.

Las compañías capaces de demostrar:

  • Generación consistente de oportunidades.
  • Segmentación comercial clara.
  • Baja dependencia de clientes puntuales.
  • Posicionamiento definido.
  • Recurrencia contractual.
  • Expansión rentable.

Fortalecen su capacidad de negociación y crecimiento.

El mercado tecnológico entra en una etapa donde la estructura comercial comienza a impactar directamente sobre la valuación empresarial.

La capacidad de ordenar expansión, construir previsibilidad y desarrollar posicionamiento sectorial gana relevancia dentro de la competitividad tecnológica global.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


IA y energia

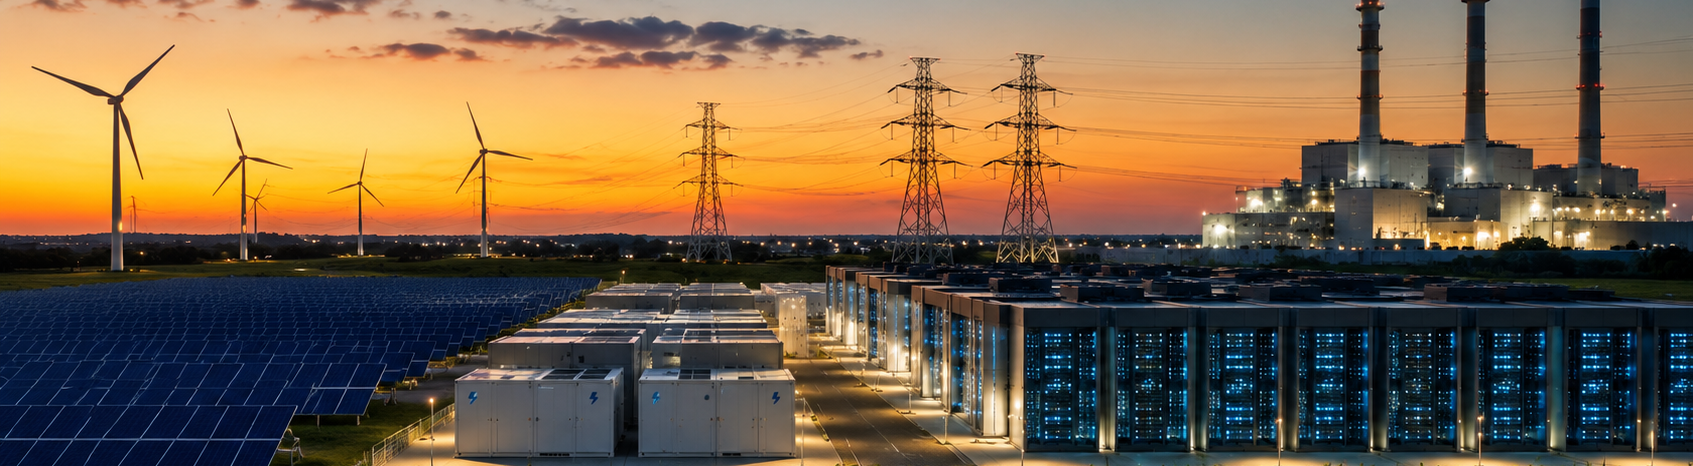
La inteligencia artificial impulsa una nueva carrera global por la energía

El crecimiento de la inteligencia artificial está generando una transformación profunda en los mercados energéticos.

La expansión de centros de datos, infraestructura digital y sistemas de procesamiento intensivo está elevando la demanda eléctrica mundial y acelerando inversiones en generación, redes y almacenamiento.

Los centros de datos se convierten en nuevos grandes consumidores de energía

La inteligencia artificial generativa ingresó en una etapa de adopción acelerada. Empresas tecnológicas, gobiernos y organizaciones de múltiples industrias están incorporando modelos de IA para automatizar procesos, desarrollar productos y aumentar productividad.

Detrás de esa transformación aparece una variable que comienza a ganar protagonismo en la agenda energética global: el consumo eléctrico.

Los modelos avanzados de inteligencia artificial requieren enormes capacidades de procesamiento. Cada nueva generación de centros de datos demanda más potencia informática, mayor refrigeración y disponibilidad permanente de energía.

Según proyecciones de la Agencia Internacional de Energía (IEA), los centros de datos serán uno de los principales motores del crecimiento de la demanda eléctrica durante la próxima década.

La energía se consolida como un factor estratégico para sostener la expansión digital.

La infraestructura energética entra en una nueva etapa de inversión

La discusión energética global incorpora una nueva prioridad: garantizar capacidad suficiente para abastecer la creciente demanda asociada a la economía digital.

Empresas tecnológicas líderes están firmando acuerdos de suministro energético de largo plazo para asegurar estabilidad operativa y previsibilidad de costos.

Al mismo tiempo, compañías eléctricas, operadores de redes y fondos de inversión están acelerando proyectos vinculados a:

  • Generación renovable.
  • Almacenamiento energético.
  • Ampliación de redes de transmisión.
  • Modernización de sistemas de distribución.
  • Infraestructura de respaldo para centros de datos.

La disponibilidad energética comienza a influir en las decisiones de localización de nuevas inversiones tecnológicas.

Regiones con acceso a energía competitiva, capacidad de red y estabilidad regulatoria adquieren una ventaja creciente para atraer proyectos vinculados a inteligencia artificial.

La red eléctrica emerge como un activo estratégico

El crecimiento de la demanda eléctrica está desplazando parte del foco desde la generación hacia las redes.

En numerosos mercados desarrollados, los tiempos necesarios para conectar nuevos proyectos energéticos o tecnológicos generan desafíos para la expansión de capacidad.

La inversión en transmisión y distribución gana relevancia dentro de los planes energéticos nacionales.

Este fenómeno está impulsando oportunidades para:

  • Fabricantes de equipamiento eléctrico.
  • Desarrolladores de infraestructura.
  • Operadores de red.
  • Empresas especializadas en digitalización energética.
  • Proveedores de soluciones de almacenamiento.

La calidad y disponibilidad de infraestructura eléctrica se convierten en factores que impactan directamente sobre la competitividad económica.

Energía y tecnología consolidan una nueva relación estratégica

Históricamente, los sectores energético y tecnológico evolucionaron con dinámicas relativamente independientes.

La expansión de la inteligencia artificial está generando una convergencia cada vez más profunda entre ambos ecosistemas.

Las grandes tecnológicas participan activamente en proyectos energéticos, financian desarrollos renovables y exploran acuerdos directos con generadores para asegurar suministro de largo plazo.

La energía comienza a formar parte de la estrategia corporativa de empresas cuyo negocio principal está vinculado a software, datos e innovación digital.

Esta integración está modificando la dinámica competitiva de ambos sectores.

América Latina encuentra una oportunidad de posicionamiento

La región cuenta con atributos relevantes para participar en esta nueva etapa del mercado energético global.

La abundancia de recursos renovables, la disponibilidad de espacios para expansión de infraestructura y el crecimiento de inversiones en generación ofrecen condiciones favorables para atraer proyectos vinculados a economía digital e inteligencia artificial.

Países con marcos regulatorios estables, acceso a financiamiento y planificación energética de largo plazo pueden capturar una parte significativa de las inversiones que buscarán nuevas ubicaciones para centros de datos y operaciones tecnológicas.

La capacidad para articular políticas energéticas, infraestructura y desarrollo productivo tendrá influencia directa sobre la competitividad regional durante los próximos años.

La energía adquiere un papel central en la economía de la inteligencia artificial

La expansión de la inteligencia artificial está incorporando una nueva variable en la agenda empresarial global: la disponibilidad energética.

La capacidad de generar, transportar y gestionar electricidad será determinante para sostener el crecimiento de la infraestructura digital.

Empresas energéticas, desarrolladores tecnológicos, inversores y gobiernos están ingresando en una etapa donde energía, datos y capacidad computacional forman parte de una misma ecuación estratégica.

La evolución de esta tendencia tendrá impacto directo sobre inversión, competitividad y desarrollo económico en múltiples industrias.

Slide

Evalúe un diagnóstico comercial
Identifique bloqueos y oportunidades reales de crecimiento.


Real Estate Tokenización

La digitalización del real estate acelera la adopción de IA, tokenización y gestión basada en datos

La transformación tecnológica del real estate atraviesa una nueva etapa de madurez.

El sector empieza a incorporar inteligencia artificial, automatización y análisis predictivo como herramientas centrales para mejorar eficiencia operativa, comercialización y toma de decisiones.

El crecimiento del ecosistema PropTech en América Latina impulsa inversiones en plataformas de gestión inteligente, modelos de inversión digital y herramientas de análisis de mercado. La evolución tecnológica modifica la lógica competitiva del sector y eleva la importancia de la capacidad analítica sobre los activos inmobiliarios.

Informes recientes de consultoras internacionales y organizaciones vinculadas al sector muestran una aceleración en la adopción de soluciones basadas en datos, especialmente en segmentos corporativos, logísticos, multifamily y comercial.

La inteligencia artificial gana espacio en valuación, pricing y análisis de demanda

La inteligencia artificial empieza a ocupar un rol cada vez más relevante en la estructura operativa del real estate. Empresas del sector utilizan modelos predictivos para analizar comportamiento de demanda, velocidad de absorción, evolución de precios y riesgos de vacancia.

La disponibilidad de datos de mercado, combinada con herramientas de machine learning, permite construir proyecciones comerciales más precisas y mejorar la segmentación de compradores e inversores.

El uso de IA también impacta en:

  • Automatización de procesos comerciales.
  • Generación de leads calificados.
  • Optimización de campañas.
  • Análisis de comportamiento del usuario.
  • Administración de activos.

La velocidad de respuesta comercial empieza a convertirse en una variable competitiva central para desarrolladores, brokers y operadores inmobiliarios.

El mercado también incorpora soluciones de pricing dinámico para ajustar valores de renta y comercialización según demanda, ubicación, temporalidad y rotación.

Esta lógica ya tiene fuerte presencia en hospitality y multifamily en Estados Unidos y Europa, y comienza a expandirse hacia mercados latinoamericanos con mayor profesionalización operativa.

La tokenización impulsa nuevos modelos de inversión inmobiliaria

La tokenización de activos inmobiliarios gana visibilidad como mecanismo para ampliar acceso a inversión y generar mayor liquidez sobre activos tradicionalmente ilíquidos.

El avance de blockchain y plataformas de inversión fraccionada habilita nuevos esquemas de participación sobre propiedades comerciales, renta residencial y desarrollos específicos.

El interés por estos modelos crece especialmente en:

  • Inversores jóvenes.
  • Perfiles digitales.
  • Mercados con restricciones de acceso al crédito.
  • Estructuras regionales de inversión diversificada.

La tokenización también empieza a ser observada por fondos e inversores institucionales como herramienta para ampliar base de capital y mejorar velocidad de colocación.

El desarrollo regulatorio todavía presenta diferencias importantes entre países. Sin embargo, el ecosistema financiero y tecnológico mantiene una tendencia de expansión sostenida.

La evolución del modelo dependerá de:

  • Seguridad jurídica.
  • Regulación financiera.
  • Trazabilidad de activos.
  • Transparencia operativa.
  • Confianza institucional.

El dato se convierte en un activo estratégico del negocio inmobiliario

La digitalización del sector aumenta el valor estratégico de los datos operativos y comerciales.

Empresas inmobiliarias comienzan a utilizar dashboards integrados para monitorear:

  • Comportamiento de demanda.
  • Conversión comercial.
  • Costos de adquisición.
  • Niveles de ocupación.
  • Rentabilidad por segmento.
  • Performance de activos.

La capacidad de interpretar información en tiempo real empieza a influir sobre decisiones de expansión, pricing, inversión y desarrollo de cartera.

Esta evolución también impacta sobre la relación entre comercial, marketing y operación. La integración de áreas gana relevancia en estructuras que buscan previsibilidad y crecimiento sostenido.

El mercado empieza a diferenciar entre operadores con capacidad analítica consolidada y estructuras con baja integración tecnológica.

Los activos inteligentes elevan la presión competitiva sobre desarrolladores y operadores

La incorporación de tecnología dentro de los activos inmobiliarios también avanza con rapidez.

Edificios corporativos, parques industriales y desarrollos premium incorporan:

  • Sensores IoT.
  • Sistemas inteligentes de consumo energético.
  • Monitoreo operativo.
  • Automatización de mantenimiento.
  • Plataformas de experiencia para usuarios e inquilinos.

La eficiencia energética y la capacidad de gestión inteligente empiezan a influir sobre valorización, costos operativos y atractivo para inversores institucionales.

Los criterios ESG también ganan peso en decisiones de financiamiento y evaluación de activos, especialmente en mercados internacionales.

La capacidad de construir activos tecnológicamente preparados se convierte en un factor de posicionamiento para desarrolladores y fondos.

América Latina acelera su ecosistema PropTech

El ecosistema PropTech latinoamericano mantiene un proceso de expansión impulsado por inversión tecnológica, crecimiento urbano y necesidad de profesionalización operativa.

Brasil y México concentran gran parte de la actividad regional, aunque también aparecen desarrollos relevantes en Argentina, Colombia y Chile.

La región presenta oportunidades vinculadas a:

  • Digitalización de procesos fragmentados.
  • Baja penetración tecnológica histórica.
  • Crecimiento del segmento multifamily.
  • Expansión logística.
  • Necesidad de mayor eficiencia comercial.

El avance tecnológico también modifica la dinámica competitiva entre actores tradicionales y nuevos operadores digitales.

Las empresas con mayor capacidad de adaptación tecnológica empiezan a capturar ventajas en:

  • Velocidad comercial.
  • Calidad de experiencia.
  • Eficiencia operativa.
  • Acceso a capital.
  • Construcción de demanda.

La estructura comercial empieza a depender de capacidad analítica y previsibilidad

La transformación digital del real estate cambia la lógica de gestión comercial del sector.

El crecimiento empieza a depender cada vez más de:

  • Calidad del dato.
  • Trazabilidad comercial.
  • Automatización de procesos.
  • Segmentación de cartera.
  • Integración tecnológica.
  • Capacidad predictiva.

La profesionalización operativa gana relevancia frente a mercados más competitivos y ciclos financieros más exigentes.

La capacidad de construir previsibilidad comercial se convierte en un diferencial estratégico para desarrolladores, operadores y fondos inmobiliarios.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.


Ciberseguridad y tecnologia

La ciberseguridad se convierte en eje estructural del negocio digital

La expansión de inteligencia artificial, automatización y plataformas conectadas está modificando la estructura de riesgo de las empresas tecnológicas y de todos los sectores productivos digitalizados.

La ciberseguridad comenzó a ocupar un lugar central dentro de las decisiones estratégicas vinculadas a continuidad operativa, reputación corporativa y previsibilidad financiera.

El mercado global atraviesa una etapa donde la digitalización avanza sobre operaciones críticas, infraestructura industrial, gestión comercial y cadenas de suministro. Ese proceso amplía la superficie de exposición frente a ataques informáticos, robo de datos, interrupciones operativas y vulnerabilidades sistémicas.

La evolución del negocio digital está impulsando un cambio de criterio en directorios y equipos ejecutivos: la seguridad informática pasó de ser una función técnica a convertirse en una variable estructural del negocio.

La automatización amplía el riesgo operativo empresarial

La incorporación acelerada de inteligencia artificial y automatización generó una expansión masiva de dispositivos, plataformas y procesos conectados. Esa dinámica incrementa puntos de acceso y complejidad operativa.

Los ataques dirigidos contra cadenas logísticas, plataformas financieras, sistemas industriales y empresas SaaS comenzaron a mostrar un impacto económico creciente sobre ingresos, reputación y continuidad operativa.

Según reportes recientes de Deloitte y organismos internacionales especializados en ciberseguridad, las amenazas vinculadas a IA generativa, ransomware y ataques automatizados están aumentando velocidad y sofisticación en mercados globales.

La situación adquiere mayor sensibilidad en América Latina, donde muchas empresas mantienen estructuras tecnológicas fragmentadas, bajo nivel de integración y políticas de seguridad desarrolladas de forma reactiva.

La exposición aumenta especialmente en compañías que crecieron aceleradamente durante procesos de digitalización y expansión comercial sin consolidar una arquitectura robusta de protección y monitoreo.

El costo económico de una interrupción digital gana escala

La dependencia creciente de plataformas digitales está elevando el impacto financiero de cualquier interrupción operativa.

Una caída de infraestructura, un ataque sobre datos sensibles o una vulnerabilidad en sistemas críticos puede afectar simultáneamente:

  • Facturación.
  • Logística.
  • Atención al cliente.
  • Reputación corporativa.
  • Cumplimiento regulatorio.
  • Relación con inversores y partners.

El problema dejó de concentrarse únicamente en recuperación técnica. El impacto actual involucra deterioro de confianza, pérdida de contratos y aumento del costo operativo.

Los sectores con operaciones distribuidas y alta digitalización muestran mayor sensibilidad:

  • Logística.
  • Energía.
  • Retail.
  • Servicios financieros.
  • Salud.
  • Manufactura industrial.
  • Plataformas tecnológicas B2B.

En esos mercados, la continuidad operativa se transformó en parte del posicionamiento competitivo.

La inteligencia artificial acelera la sofisticación de amenazas

La evolución de inteligencia artificial generativa también está modificando el escenario de ciberseguridad global.

Los nuevos modelos permiten automatizar ataques, desarrollar campañas de phishing más precisas y aumentar capacidad de evasión sobre sistemas tradicionales de protección.

En paralelo, las empresas están utilizando IA para monitoreo predictivo, detección temprana de amenazas y análisis automatizado de vulnerabilidades.

El mercado tecnológico comienza a consolidar una nueva carrera competitiva vinculada a seguridad autónoma y capacidad de respuesta en tiempo real.

Grandes compañías globales de tecnología están aumentando inversión en infraestructura de seguridad, plataformas de protección cloud y sistemas de defensa impulsados por IA. La prioridad estratégica está orientada a resiliencia operativa y protección de activos digitales críticos.

La regulación empieza a elevar estándares empresariales

La presión regulatoria también comenzó a intensificarse.

Estados Unidos, Europa y distintos mercados asiáticos están avanzando en marcos regulatorios vinculados a protección de datos, infraestructura crítica y responsabilidad corporativa sobre incidentes digitales.

Las exigencias regulatorias empiezan a impactar sobre:

  • Reporting corporativo.
  • Auditorías tecnológicas.
  • Gobierno de datos.
  • Trazabilidad operativa.
  • Relación con proveedores tecnológicos.

Esa dinámica genera presión adicional sobre empresas medianas y organizaciones con procesos tecnológicos descentralizados.

La ciberseguridad comienza a integrarse dentro de decisiones vinculadas a compliance, financiamiento, seguros corporativos y evaluación de riesgo de inversión.

La previsibilidad digital se convierte en ventaja competitiva

Las empresas tecnológicas y sectores intensivos en digitalización enfrentan una nueva exigencia competitiva: sostener operaciones resilientes y previsibles en entornos de alta exposición digital.

La capacidad de anticipar riesgos, monitorear vulnerabilidades y responder rápidamente frente a incidentes empieza a influir sobre:

  • Rentabilidad.
  • Estabilidad comercial.
  • Reputación.
  • Capacidad de expansión.
  • Valor de mercado.

El mercado comienza a premiar organizaciones con estructuras tecnológicas integradas, protocolos claros y capacidad de gestión estratégica del riesgo digital.

La evolución del sector muestra una convergencia cada vez más profunda entre tecnología, continuidad operativa y estrategia corporativa.

La ciberseguridad ocupa hoy un lugar asociado directamente a sostenibilidad empresarial y competitividad de largo plazo.

Slide

Evalúe un diagnóstico comercial

Identifique bloqueos y oportunidades reales de crecimiento.